 chroniques

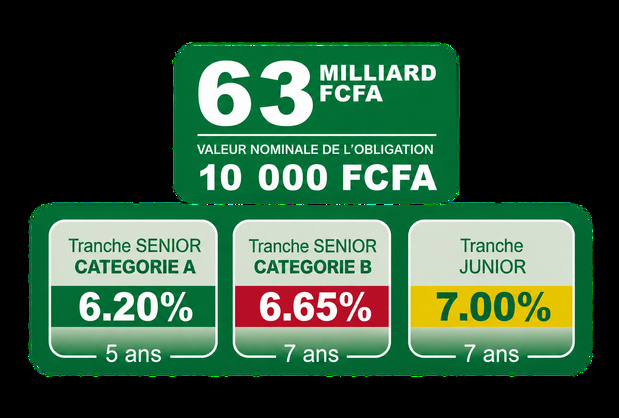
Le FCTC BIDC ouvre son premier compartiment sur le Marché Financier Régional. Depuis le 5 novembre, la Banque d’Investissement et de Développement de la CEDEAO (BIDC) propose aux épargnants et investisseurs de l’UEMOA les obligations de ce compartiment, le FCTC BIDC 2026-2031/2033. L’enveloppe s’élève à 63,002 milliards FCFA, et chaque obligation est émise à 10 000 FCFA, un ticket d’entrée qui ouvre le marché bien au-delà des seuls institutionnels. La souscription court jusqu’au 4 décembre 2026, sous réserve d’une éventuelle prolongation décidée par les arrangeurs.
Le mécanisme : vendre ses créances pour prêter davantage
Le principe de la titrisation tient en quelques étapes. La BIDC détient un portefeuille de prêts accordés dans l’espace UEMOA, principalement à des PME par l’intermédiaire de banques commerciales, et à des projets d’infrastructures publiques. Elle cède ces créances à un fonds. Celui-ci finance l’achat en émettant des obligations sur le marché régional, puis rembourse les investisseurs grâce aux échéances que les emprunteurs continuent de payer.
Pour la banque, le bénéfice est immédiat : elle récupère des liquidités sans attendre l’extinction de ses prêts, et peut les redéployer vers de nouveaux projets. Le portefeuille comprend également une créance restructurée sur une société pétrolière installée au Mali, qui élargit la diversification sectorielle. La BIDC conserve la gestion et le recouvrement des créances pour le compte du fonds.
Le compartiment émet deux tranches, réparties en trois catégories, avec des coupons versés chaque semestre
Pour la banque, le bénéfice est immédiat : elle récupère des liquidités sans attendre l’extinction de ses prêts, et peut les redéployer vers de nouveaux projets. Le portefeuille comprend également une créance restructurée sur une société pétrolière installée au Mali, qui élargit la diversification sectorielle. La BIDC conserve la gestion et le recouvrement des créances pour le compte du fonds.
Trois lignes d’obligations
Le compartiment émet deux tranches, réparties en trois catégories, avec des coupons versés chaque semestre

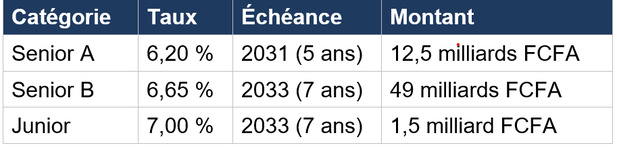
Les deux catégories Senior, remboursées semestriellement, ont le même rang de paiement. La tranche Junior, amortie en une seule fois à l’échéance, est souscrite exclusivement par la BIDC elle-même. Elle n’est payée qu’après les porteurs Senior et encaisse donc les premières pertes éventuelles. Le cédant garde ainsi une part du risque, ce qui aligne ses intérêts sur ceux des investisseurs.
Un filet de sécurité à plusieurs étages
La Note d’Information de l’opération détaille cinq protections destinées à sécuriser le paiement des échéances :
- Un surdimensionnement : des créances supplémentaires équivalant à 0,88 % du total des obligations émises.
- Un portefeuille de réserve : 4 milliards FCFA au départ, à maintenir à 6,35 % du capital restant dû, mobilisable si le portefeuille cédé se dégrade.
- Une ligne de liquidité : 2,5 milliards FCFA, pour payer les porteurs à la date prévue en cas de décalage technique.
- Un compte spécialement affecté : les encaissements y sont isolés, hors de portée des créanciers du gestionnaire.
- La subordination de la tranche Junior : elle absorbe les pertes avant les Senior.
Un mécanisme de rechargement permet par ailleurs de renouveler des créances dans le portefeuille pendant cinq ans au maximum, sauf événement mettant fin à la période.
Un montage 100 % régional
L’opération est pilotée par la société de bourse Invictus Capital & Finance, arrangeur et chef de file, avec KASIC Group SARL comme co-arrangeur. KF Titrisation assure la gestion du fonds, Bank Of Africa Côte d’Ivoire en est le dépositaire, Deloitte Togo a évalué les créances et GCR Ratings note les titres. Le fonds a reçu l’agrément de l’AMF-UMOA, qui a visé la Note d’Information le 6 octobre 2026. Une demande d’admission des obligations à la cote de la BRVM sera déposée. Le droit applicable est celui du Sénégal, complété par les actes uniformes de l’OHADA et la réglementation de l’UEMOA.
Un test pour le marché
Comme le rappelle la Note d’Information de l’opération, le visa de l’autorité des marchés ne vaut ni approbation de l’opportunité de l’opération ni garantie de remboursement. Les mécanismes de protection réduisent le risque sans l’éliminer, et la tranche Junior, détenue par la BIDC, ne constitue pas une garantie pour les porteurs Senior.
L’opération s’appuie sur une banque de développement dont le total bilan est passé de 1 168 à 1 415 milliards FCFA entre 2024 et 2025. Au-delà de la BIDC, elle met à l’épreuve un segment encore peu développé dans l’UEMOA : celui des titres adossés à des créances bancaires. La réponse des investisseurs, d’ici la clôture du 4 décembre, dira si ce modèle peut s’imposer.
Malick NDAW
L’opération s’appuie sur une banque de développement dont le total bilan est passé de 1 168 à 1 415 milliards FCFA entre 2024 et 2025. Au-delà de la BIDC, elle met à l’épreuve un segment encore peu développé dans l’UEMOA : celui des titres adossés à des créances bancaires. La réponse des investisseurs, d’ici la clôture du 4 décembre, dira si ce modèle peut s’imposer.
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager