 chroniques

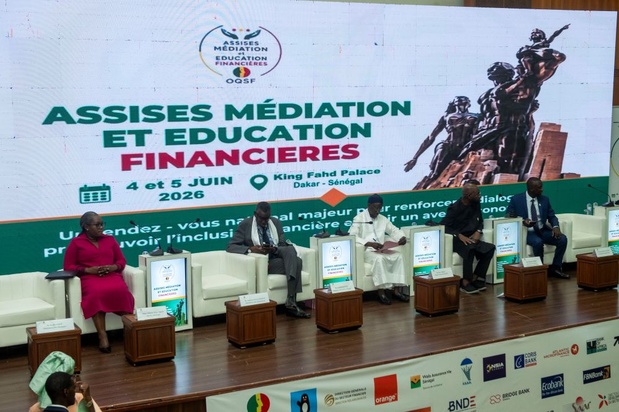
Dix-sept ans après sa création en 2009, l’OQSF s’est offert son premier grand moment d’audience publique. Les 4 et 5 juin 2026, la grande salle du King Fahd Palace de Dakar a abrité les premières Assises de la Médiation et de l’Éducation Financières.
Réunissant l'ensemble de l'écosystème, régulateurs, banques, assurances, IMF, fintechs et associations de consommateurs, cet aréopage inédit a affiché une ambition claire : substituer définitivement la « finance de guichet » à la « finance de confiance ». Car dans un continent où la méfiance envers le système formel freine structurellement l'investissement, la confiance n'est plus un concept moral : c'est un actif économique majeur.la « finance de guichet » à la « finance de confiance ».
17 ans d'impact : Le bilan chiffré de la médiation financière
Longtemps restés dans l'ombre, les Médiateurs de l’OQSF (Banques, IMF, Poste et Assurances) affichent aujourd'hui un bilan qui s'impose comme un indicateur de performance majeur pour l'écosystème financier sénégalais.
En dix-sept années d'existence, 5000 dossiers de médiation ont été traités, maintenant un taux de réussite exceptionnel entre 90 % et 94 % selon les secteurs. Cette alternative concrète au règlement judiciaire a permis de restituer ou d'économiser plus de 7 milliards de francs CFA au profit direct des usagers, sans frais de procédure ni délais de procès.
L'activité de l'Observatoire connaît une croissance exponentielle, traduisant à la fois une hausse des litiges et une confiance accrue des populations envers le dispositif.
Un volume de 475 nouveaux dossiers a été enregistrés en 2025 pour le secteur (Banques, IMF, Poste), contre 379 l'année précédente, soit une progression de 25 %.
Pour le secteur des assurances, un bond spectaculaire de 66 % a été réalisé en un an, le nombre de dossiers traités passant de 71 en 2024 à 118 en 2025.
« Derrière ces milliards, il y a des réalités humaines concrètes. Ce sont des entrepreneurs qui débloquent leur activité, des assurés enfin indemnisés après des mois d'attente, et des familles qui retrouvent foi dans le système financier. La confiance est le bien immatériel sans lequel aucune inclusion n'est possible. » dixit Amadou Kane Diallo, Coordinateur des Assises et Médiateur des Assurances.
Le paradoxe de l'inclusion numérique : Accès illimité, maîtrise limitée
Ce bilan s'inscrit dans un contexte de mutation technologique sans précédent au Sénégal. L'explosion des comptes de Mobile Money, la digitalisation fulgurante des crédits et des micro-assurances, ainsi que le dynamisme des FinTechs ont brisé les barrières de la bancarisation classique pour des millions de citoyens et de PME.
Cependant, les experts des Assises partagent un constat lucide : la démocratisation de l’accès aux services financiers s’est faite à un rythme beaucoup plus soutenu que celle de la culture financière.
Cette asymétrie crée un nouveau terrain de vulnérabilité. Comme l’a résumé Momar Diop, Président du Conseil d’orientation de l’OQSF : « L’usager se retrouve aujourd'hui connecté, mais structurellement déboussolé face à des contrats numériques d'une grande complexité technique et des technologies dont il ne maîtrise pas les règles du jeu. »
Tout l'enjeu de la feuille de route de l'OQSF consiste désormais à combler ce fossé pour que la connectivité ne se traduise plus par de la vulnérabilité, mais par une réelle émancipation économique. Le paradoxe d'une institution invisible.
Le paradoxe que ces Assises se proposaient de corriger est saisissant : l'OQSF travaille depuis seize ans dans une discrétion inversement proportionnelle à ses résultats. La plupart des Sénégalais qui auraient pu y recourir ne savent pas qu'elle existe. Ce déficit de notoriété n'est pas anodin ; il prive des milliers de citoyens d'un recours gratuit et efficace face à des institutions financières dont la complexité croissante les expose de plus en plus au surendettement, à la fraude et à l'exclusion de fait du système formel.
Le Médiateur de la République Demba Kandji, a mis le doigt sur une autre fracture : celle des « zones blanches » numériques. « C'est bien d'éduquer les gens, de les envoyer vers le mobile banking, mais tout le monde n'y est pas », a-t-il averti. Précisant sa pensée, M. Kandji souligne qu’« une population financièrement connectée n'est pas nécessairement une population financièrement protégée ». C'est précisément la distinction que ces Assises s'emploient à graver dans les consciences.
Pour les autorités sénégalaises, le message de ces Assises dépasse la seule médiation financière. Représentant le Ministre de l'Économie, des Finances et du Plan, Mor Diouf a posé l'équation avec clarté : « Sans confiance des usagers envers les institutions financières, il n'y a pas d'inclusion financière durable, et sans inclusion, il n'y a pas de croissance économique partagée. » L’enjeu, « C’est de rééquilibrer les relations face à l'asymétrie d'information, qui caractérise les rapports entre les clients et les acteurs du secteur ».
Ce que confirme Amadou Kane Diallo pour qui, « La confiance est désormais un actif économique majeur : lorsque les citoyens ont confiance, ils épargnent, s'assurent et investissent davantage dans l'économie formelle ».
Pour bâtir ce nouveau modèle, la stratégie de l'OQSF, portée par son Secrétaire exécutif Papa Amadou Diagne, repose sur deux piliers indissociables, conçus comme les deux faces d’une même pièce. « Le premier est l’éducation financière qui vise à donner aux populations les clés nécessaires pour comprendre les taux d'intérêt, les délais de grâce ou les clauses d’assurance » ; elle s'impose comme l'outil indispensable pour prévenir le surendettement et les fraudes.
Le second pilier, selon M. Diagne, c’est la médiation financière. « Lorsque le conflit survient malgré tout, la médiation financière intervient comme un bouclier gratuit, rapide et humain, qui évite la lourdeur des procédures judiciaires tout en préservant la relation commerciale », a-t-il souligné.
Un Programme national à 12 milliards FCFA
Au-delà du bilan, les Assises ont ouvert le chantier de l'avenir. Le cheval de bataille de cette édition : un ambitieux Programme national d'éducation financière doté de près de 12 milliards FCFA, destiné aux élèves, aux PME et aux populations non scolarisées, avec un financement partagé entre l'État, les partenaires techniques et financiers et le secteur privé.
Les recommandations formulées au cours des travaux de la journée sont claires et opérationnelles : inclure massivement la jeunesse, souvent analphabète, dans les programmes d'éducation financière ; accélérer la digitalisation des procédures de saisine du médiateur pour les rendre accessibles aux citoyens éloignés ; et intensifier la traduction des modules d'éducation financière dans les langues nationales.
L'ambition est explicitement nationale : faire du Sénégal une référence africaine en matière de médiation et d'éducation financières. Dans un continent où la bancarisation reste faible et où la méfiance envers le système formel demeure un frein structurel à l'investissement, ce positionnement n'est pas qu'une posture institutionnelle. C'est un pari stratégique sur la confiance comme principal actif économique du Sénégal de demain.
Plutôt la confiance que le nombre
Au-delà du bilan de l’OQSF, il faut noter que ces Assises ont fonctionné comme un véritable laboratoire. Banquiers, assureurs, fintechs et associations de consommateurs ont débattu sans langue de bois, autour de trois grands chantiers : l’accessibilité géographique et numérique pour saisir le médiateur en un clic depuis le milieu rural, d’abord, ensuite, l’inclusion linguistique à travers la traduction des concepts en langues nationales, et enfin, l’adaptation des modes d’arbitrage aux nouveaux litiges liés à l’intelligence artificielle, aux cryptomonnaies ou aux pannes techniques.
En s'engageant à examiner de près la feuille de route issue de ces travaux, le gouvernement sénégalais affiche sa volonté de faire du pays la référence africaine en matière de protection des consommateurs. Car au fond, comme l’a résumé Mme Ndéye Amy Ngom SECK, Conseillère du Directeur National de la BCEAO, « la réussite d'un système financier ne se mesure plus seulement au nombre de personnes qui possèdent un compte, mais bien au nombre de citoyens qui y entrent en parfaite confiance ».
Lejecos Magazine Juillet 2026
Réunissant l'ensemble de l'écosystème, régulateurs, banques, assurances, IMF, fintechs et associations de consommateurs, cet aréopage inédit a affiché une ambition claire : substituer définitivement la « finance de guichet » à la « finance de confiance ». Car dans un continent où la méfiance envers le système formel freine structurellement l'investissement, la confiance n'est plus un concept moral : c'est un actif économique majeur.la « finance de guichet » à la « finance de confiance ».
17 ans d'impact : Le bilan chiffré de la médiation financière
Longtemps restés dans l'ombre, les Médiateurs de l’OQSF (Banques, IMF, Poste et Assurances) affichent aujourd'hui un bilan qui s'impose comme un indicateur de performance majeur pour l'écosystème financier sénégalais.
En dix-sept années d'existence, 5000 dossiers de médiation ont été traités, maintenant un taux de réussite exceptionnel entre 90 % et 94 % selon les secteurs. Cette alternative concrète au règlement judiciaire a permis de restituer ou d'économiser plus de 7 milliards de francs CFA au profit direct des usagers, sans frais de procédure ni délais de procès.
L'activité de l'Observatoire connaît une croissance exponentielle, traduisant à la fois une hausse des litiges et une confiance accrue des populations envers le dispositif.
Un volume de 475 nouveaux dossiers a été enregistrés en 2025 pour le secteur (Banques, IMF, Poste), contre 379 l'année précédente, soit une progression de 25 %.
Pour le secteur des assurances, un bond spectaculaire de 66 % a été réalisé en un an, le nombre de dossiers traités passant de 71 en 2024 à 118 en 2025.
« Derrière ces milliards, il y a des réalités humaines concrètes. Ce sont des entrepreneurs qui débloquent leur activité, des assurés enfin indemnisés après des mois d'attente, et des familles qui retrouvent foi dans le système financier. La confiance est le bien immatériel sans lequel aucune inclusion n'est possible. » dixit Amadou Kane Diallo, Coordinateur des Assises et Médiateur des Assurances.
Le paradoxe de l'inclusion numérique : Accès illimité, maîtrise limitée
Ce bilan s'inscrit dans un contexte de mutation technologique sans précédent au Sénégal. L'explosion des comptes de Mobile Money, la digitalisation fulgurante des crédits et des micro-assurances, ainsi que le dynamisme des FinTechs ont brisé les barrières de la bancarisation classique pour des millions de citoyens et de PME.
Cependant, les experts des Assises partagent un constat lucide : la démocratisation de l’accès aux services financiers s’est faite à un rythme beaucoup plus soutenu que celle de la culture financière.
Cette asymétrie crée un nouveau terrain de vulnérabilité. Comme l’a résumé Momar Diop, Président du Conseil d’orientation de l’OQSF : « L’usager se retrouve aujourd'hui connecté, mais structurellement déboussolé face à des contrats numériques d'une grande complexité technique et des technologies dont il ne maîtrise pas les règles du jeu. »
Tout l'enjeu de la feuille de route de l'OQSF consiste désormais à combler ce fossé pour que la connectivité ne se traduise plus par de la vulnérabilité, mais par une réelle émancipation économique. Le paradoxe d'une institution invisible.
Le paradoxe que ces Assises se proposaient de corriger est saisissant : l'OQSF travaille depuis seize ans dans une discrétion inversement proportionnelle à ses résultats. La plupart des Sénégalais qui auraient pu y recourir ne savent pas qu'elle existe. Ce déficit de notoriété n'est pas anodin ; il prive des milliers de citoyens d'un recours gratuit et efficace face à des institutions financières dont la complexité croissante les expose de plus en plus au surendettement, à la fraude et à l'exclusion de fait du système formel.
Le Médiateur de la République Demba Kandji, a mis le doigt sur une autre fracture : celle des « zones blanches » numériques. « C'est bien d'éduquer les gens, de les envoyer vers le mobile banking, mais tout le monde n'y est pas », a-t-il averti. Précisant sa pensée, M. Kandji souligne qu’« une population financièrement connectée n'est pas nécessairement une population financièrement protégée ». C'est précisément la distinction que ces Assises s'emploient à graver dans les consciences.
Pour les autorités sénégalaises, le message de ces Assises dépasse la seule médiation financière. Représentant le Ministre de l'Économie, des Finances et du Plan, Mor Diouf a posé l'équation avec clarté : « Sans confiance des usagers envers les institutions financières, il n'y a pas d'inclusion financière durable, et sans inclusion, il n'y a pas de croissance économique partagée. » L’enjeu, « C’est de rééquilibrer les relations face à l'asymétrie d'information, qui caractérise les rapports entre les clients et les acteurs du secteur ».
Ce que confirme Amadou Kane Diallo pour qui, « La confiance est désormais un actif économique majeur : lorsque les citoyens ont confiance, ils épargnent, s'assurent et investissent davantage dans l'économie formelle ».
Pour bâtir ce nouveau modèle, la stratégie de l'OQSF, portée par son Secrétaire exécutif Papa Amadou Diagne, repose sur deux piliers indissociables, conçus comme les deux faces d’une même pièce. « Le premier est l’éducation financière qui vise à donner aux populations les clés nécessaires pour comprendre les taux d'intérêt, les délais de grâce ou les clauses d’assurance » ; elle s'impose comme l'outil indispensable pour prévenir le surendettement et les fraudes.
Le second pilier, selon M. Diagne, c’est la médiation financière. « Lorsque le conflit survient malgré tout, la médiation financière intervient comme un bouclier gratuit, rapide et humain, qui évite la lourdeur des procédures judiciaires tout en préservant la relation commerciale », a-t-il souligné.
Un Programme national à 12 milliards FCFA
Au-delà du bilan, les Assises ont ouvert le chantier de l'avenir. Le cheval de bataille de cette édition : un ambitieux Programme national d'éducation financière doté de près de 12 milliards FCFA, destiné aux élèves, aux PME et aux populations non scolarisées, avec un financement partagé entre l'État, les partenaires techniques et financiers et le secteur privé.
Les recommandations formulées au cours des travaux de la journée sont claires et opérationnelles : inclure massivement la jeunesse, souvent analphabète, dans les programmes d'éducation financière ; accélérer la digitalisation des procédures de saisine du médiateur pour les rendre accessibles aux citoyens éloignés ; et intensifier la traduction des modules d'éducation financière dans les langues nationales.
L'ambition est explicitement nationale : faire du Sénégal une référence africaine en matière de médiation et d'éducation financières. Dans un continent où la bancarisation reste faible et où la méfiance envers le système formel demeure un frein structurel à l'investissement, ce positionnement n'est pas qu'une posture institutionnelle. C'est un pari stratégique sur la confiance comme principal actif économique du Sénégal de demain.
Plutôt la confiance que le nombre
Au-delà du bilan de l’OQSF, il faut noter que ces Assises ont fonctionné comme un véritable laboratoire. Banquiers, assureurs, fintechs et associations de consommateurs ont débattu sans langue de bois, autour de trois grands chantiers : l’accessibilité géographique et numérique pour saisir le médiateur en un clic depuis le milieu rural, d’abord, ensuite, l’inclusion linguistique à travers la traduction des concepts en langues nationales, et enfin, l’adaptation des modes d’arbitrage aux nouveaux litiges liés à l’intelligence artificielle, aux cryptomonnaies ou aux pannes techniques.
En s'engageant à examiner de près la feuille de route issue de ces travaux, le gouvernement sénégalais affiche sa volonté de faire du pays la référence africaine en matière de protection des consommateurs. Car au fond, comme l’a résumé Mme Ndéye Amy Ngom SECK, Conseillère du Directeur National de la BCEAO, « la réussite d'un système financier ne se mesure plus seulement au nombre de personnes qui possèdent un compte, mais bien au nombre de citoyens qui y entrent en parfaite confiance ».
Lejecos Magazine Juillet 2026
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager