 chroniques

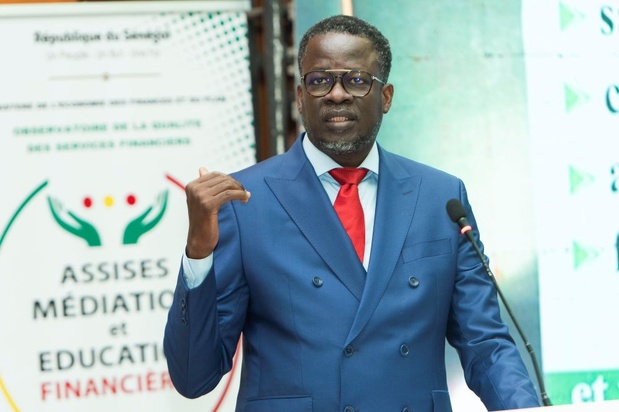
Banda Diop , médiateur des banques de l'OQSF
C’est une montée en puissance qui ne trompe pas. Au Sénégal, les Modes alternatifs de règlement des différends (MARD) gagnent du terrain et s'imposent désormais comme un pilier du système financier national. Selon les derniers chiffres de l’Observatoire de la qualité des services financiers (OQSF), pas moins de 475 nouveaux dossiers litigieux ont été traités au cours de l'année 2025, contre 379 en 2022. Une progression remarquable de près de 25 % qui traduit une confiance accrue des usagers envers les mécanismes de conciliation.
Dans le détail, la conflictualité se concentre principalement sur le bloc banques et structures de microfinance (IMF) avec 357 dossiers au compteur, tandis que le secteur des assurances enregistre 118 litiges (une nette augmentation par rapport aux 71 dossiers répertoriés en 2024).
Assurances et banques : deux salles, deux ambiances
Si la médiation financière fait ses preuves, son efficacité varie grandement selon les guichets. Le secteur des assurances s’impose comme le bon élève de l'exercice 2025 avec un taux de résolution à l’amiable frôlant les 94 %. Ici, le contentieux est ultra-ciblé : les sinistres IARD (Incendies, Accidents et Risques Divers) captent à eux seuls 90 % des plaintes. Le médiateur de l'OQSF, Banda Diop, rappelle d'ailleurs que cette typologie colle souvent aux réalités climatiques : « En 2024, avec la crue du fleuve Sénégal et les vents violents à l’Est, l’essentiel des dossiers portait sur l’assurance agricole. En 2025, nous faisons face à des cas plus complexes ».
Du côté des banques, le bilan est plus mitigé. Le taux de réussite des médiations s'y établit à 64 % en 2025, en deçà de la moyenne de 86 % enregistrée sur les cinq dernières années. Les motifs de griefs y sont également plus éclatés. En tête de liste : les lenteurs jugées anormales sur les transferts internationaux (25,4 % des cas), suivies par les réclamations de primes par des actionnaires (19,1 %) et les traditionnelles difficultés de remboursement de crédit (17 %).
Banques traditionnelles contre Fintechs : le choc des cultures
Pour les observateurs, cette transition vers le digital redessine la carte du risque et des litiges. « À la création de l’OQSF en 2009, il n’y avait pas cette explosion de la finance digitale », fait remarquer Banda Diop. Un virage numérique qui met en lumière un fossé structurel : alors que les institutions de microfinance et les Établissements de monnaie électronique (EME) tirent leur épingle du jeu grâce à des services clients mobiles robustes et réactifs, les banques traditionnelles apparaissent souvent figées dans une approche client d'un autre âge.
Seule ombre au tableau de cette finance connectée : des frictions persistantes sur des services externalisés, à l'image des dysfonctionnements techniques signalés sur le système de réclamation des recharges d'électricité Woyofal. Face à la dématérialisation des services, le médiateur tire la sonnette d'alarme et appelle à une vigilance accrue contre les risques d'arnaques en ligne.
Le sursaut nécessaire de l'éducation financière
Bien que saluée par les professionnels du secteur à l'instar d'Issa Badiane, Directeur général adjoint de la Société Générale Sénégal et représentant de l’APBEFS, qui évoque des « avancées majeures », la médiation souffre encore d'un déficit de notoriété. Le potentiel est là, mais il reste sous-exploité.
Pour les associations de consommateurs, le mal est plus profond et prend sa source dans les politiques publiques. Abdou Diouf, Président du FACS défenseur des droits des usagers, pointe du doigt une erreur de calendrier de la part de l'État : « La source principale des différends vient du fait que l’État a imposé la bancarisation des salaires sans avoir au préalable pensé à renforcer l’éducation financière ». Une intégration forcée qui explique, selon lui, l'explosion des litiges liés aux crédits.
Le manque de transparence des établissements bancaires lors de l'octroi des prêts est particulièrement indexé. Rachat de crédit, frais cachés, absence de tableaux d’amortissement clairs ou opacité autour du Taux Effectif Global (TEG) : le consommateur navigue trop souvent à vue. Pour inverser la tendance, le mot d'ordre des acteurs du marché est unanime : il faut vulgariser, éduquer et sensibiliser à grande échelle. Le succès à long terme de la place financière dakaroise en dépend.
Lejecos Magazine Juillet 2026
Dans le détail, la conflictualité se concentre principalement sur le bloc banques et structures de microfinance (IMF) avec 357 dossiers au compteur, tandis que le secteur des assurances enregistre 118 litiges (une nette augmentation par rapport aux 71 dossiers répertoriés en 2024).
Assurances et banques : deux salles, deux ambiances
Si la médiation financière fait ses preuves, son efficacité varie grandement selon les guichets. Le secteur des assurances s’impose comme le bon élève de l'exercice 2025 avec un taux de résolution à l’amiable frôlant les 94 %. Ici, le contentieux est ultra-ciblé : les sinistres IARD (Incendies, Accidents et Risques Divers) captent à eux seuls 90 % des plaintes. Le médiateur de l'OQSF, Banda Diop, rappelle d'ailleurs que cette typologie colle souvent aux réalités climatiques : « En 2024, avec la crue du fleuve Sénégal et les vents violents à l’Est, l’essentiel des dossiers portait sur l’assurance agricole. En 2025, nous faisons face à des cas plus complexes ».
Du côté des banques, le bilan est plus mitigé. Le taux de réussite des médiations s'y établit à 64 % en 2025, en deçà de la moyenne de 86 % enregistrée sur les cinq dernières années. Les motifs de griefs y sont également plus éclatés. En tête de liste : les lenteurs jugées anormales sur les transferts internationaux (25,4 % des cas), suivies par les réclamations de primes par des actionnaires (19,1 %) et les traditionnelles difficultés de remboursement de crédit (17 %).
Banques traditionnelles contre Fintechs : le choc des cultures
Pour les observateurs, cette transition vers le digital redessine la carte du risque et des litiges. « À la création de l’OQSF en 2009, il n’y avait pas cette explosion de la finance digitale », fait remarquer Banda Diop. Un virage numérique qui met en lumière un fossé structurel : alors que les institutions de microfinance et les Établissements de monnaie électronique (EME) tirent leur épingle du jeu grâce à des services clients mobiles robustes et réactifs, les banques traditionnelles apparaissent souvent figées dans une approche client d'un autre âge.
Seule ombre au tableau de cette finance connectée : des frictions persistantes sur des services externalisés, à l'image des dysfonctionnements techniques signalés sur le système de réclamation des recharges d'électricité Woyofal. Face à la dématérialisation des services, le médiateur tire la sonnette d'alarme et appelle à une vigilance accrue contre les risques d'arnaques en ligne.
Le sursaut nécessaire de l'éducation financière
Bien que saluée par les professionnels du secteur à l'instar d'Issa Badiane, Directeur général adjoint de la Société Générale Sénégal et représentant de l’APBEFS, qui évoque des « avancées majeures », la médiation souffre encore d'un déficit de notoriété. Le potentiel est là, mais il reste sous-exploité.
Pour les associations de consommateurs, le mal est plus profond et prend sa source dans les politiques publiques. Abdou Diouf, Président du FACS défenseur des droits des usagers, pointe du doigt une erreur de calendrier de la part de l'État : « La source principale des différends vient du fait que l’État a imposé la bancarisation des salaires sans avoir au préalable pensé à renforcer l’éducation financière ». Une intégration forcée qui explique, selon lui, l'explosion des litiges liés aux crédits.
Le manque de transparence des établissements bancaires lors de l'octroi des prêts est particulièrement indexé. Rachat de crédit, frais cachés, absence de tableaux d’amortissement clairs ou opacité autour du Taux Effectif Global (TEG) : le consommateur navigue trop souvent à vue. Pour inverser la tendance, le mot d'ordre des acteurs du marché est unanime : il faut vulgariser, éduquer et sensibiliser à grande échelle. Le succès à long terme de la place financière dakaroise en dépend.
Lejecos Magazine Juillet 2026
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager