 chroniques

Dans la nuit du 14 au 15 mars 2026, le marché central de Mbour prend feu. Dans les jours qui suivent, de nombreux commerçants évoquent des installations électriques non conformes aux normes de sécurité. Rien là que l’on n’ait déjà lu et vu : à Kaolack, à Touba, à Sandaga, à Ziguinchor, l’annexe de l’enquête sur l’assurabilité des marchés du Sénégal (ESAMS) aligne, année après année, les mêmes marchés et le même scénario.
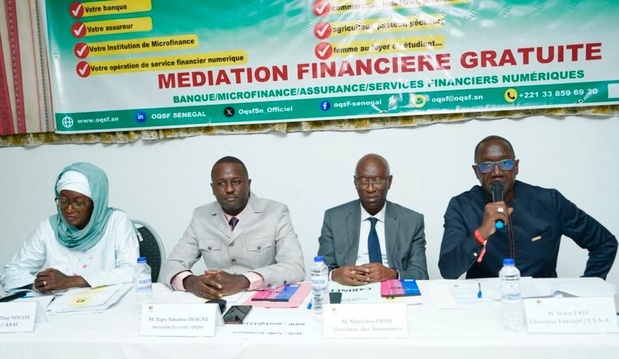
Selon le secrétaire exécutif de l’OQSF, Papa Amadou Diagne, « Nous ne pouvons plus tolérer que la fatalité ou l’attentisme détruisent le fruit du labeur de nos commerçants. L’heure n’est plus aux simples constats, mais à l’action audacieuse et solidaire », a-t-il déclaré.
Une enquête dont les résultats font, depuis le 28 octobre dernier, l’objet d’une restitution entre tous les acteurs, sous la houlette de l’Observatoire de la qualité des services financiers (OQSF) et la Direction des assurances (DA).
Quand un même drame se répète ce n’est plus un accident, c’est un système, et le rapport, publié par l’Observatoire de la qualité des services financiers et la Direction des assurances, y voit surtout un déficit d’assurance.
Le document, 89 pages passées en revue, plaide pour une assurance obligatoire. Mais derrière ce plaidoyer, ses données racontent surtout autre chose : l’histoire de commerçants qui perdent tout, et qui se retrouvent seuls, avant comme après l’incendie.
Ce que le feu emporte
Dans 93,2 % des cas, les pertes portent sur les marchandises. La tranche la plus fréquente se situe entre 1 et 5 millions de FCFA (33,7 % des sinistrés), et 17 % des sinistrés perdent plus de 5 millions. Pour la plupart, l’activité s’arrête : 84 % interrompent momentanément leur commerce, selon l’introduction du rapport.
Une partie du désastre est invisible dans les comptes. 22 % des sinistrés déclarent avoir perdu des espèces, parfois plusieurs millions : des commerçants qui brassent des flux importants mais n’ont aucun compte bancaire, et gardent leur argent sur place. Le rapport parle de « thésaurisation ». Dit autrement, tout ce qu’ils possèdent part dans le même incendie.
Combien font faillite ? Le rapport avance 2,0 % dans son introduction et 5,4 % dans son tableau synoptique. Les causes citées par ceux qui en connaissent un cas sont éloquentes : 74,2 % invoquent l’absence d’épargne, 69,9 % l’absence d’assurance, et 48,0 % l’appui « inexistant ou insuffisant » de la mairie et de l’État. Ce sont des opinions, non des mesures, mais elles désignent toutes la même absence de filet.
Personne pour payer
99 % des sinistrés n’étaient pas assurés au moment du sinistre. Toutefois, le chiffre est à prendre avec précaution : il repose sur 21 sinistrés assurés seulement. Mais il va dans le même sens que tout le reste : 96,3 % de l’ensemble des commerçants n’ont aucune assurance, et la couverture de leurs stocks contre l’incendie avoisine 1 %.
Les raisons avancées ne sont pas d’abord financières. 71,3 % des non-assurés disent mal connaître les garanties, 45,3 % n’ont jamais eu de contact avec un assureur. Seuls 15,6 % jugent l’assurance trop chère. Le marché n’est pas allé les chercher.
L’aide publique : l’angle mort
Reste l’aide d’urgence. Seuls 24,7 % des sinistrés en ont reçu, et ce chiffre, déjà bas, est mal lu par le rapport. Sa recommandation 12 affirme que l’aide de l’État « n’a bénéficié qu’à 31 % des personnes affectées ». Mais le 30,6 % du tableau 23 est la part des bénéficiaires, et non de l’ensemble des sinistrés, qui citent l’État : il ne peut pas dépasser 24,7 %.
En recalculant, l’État aurait secouru environ 7,6 % des sinistrés, soit à peu près un sur treize, et les mairies environ 8,5 %. Parmi ceux qui ont reçu quelque chose, la solidarité communautaire (31,2 %) et les proches (22,7 %) pèsent presque autant que les pouvoirs publics. Ce sont les voisins et la famille qui, en pratique, tiennent lieu de dispositif de secours.
Le rapport lui-même admet des « disparités » dans la distribution des aides, « sources de polémiques très retentissantes ». Les chiffres suggèrent plus que des disparités : une aide rare, au hasard des sinistres.
Pour le Directeur des Assurances, Mamadou Deme, « C’est une charge qui peut être transférée aux assureurs. Il faut juste en déterminer les conditions et les possibilités. » Et M. Deme d’insister sur la nécessité d’élargir la mutualisation des risques. « Plus les commerçants seront nombreux à souscrire, plus les coûts pourront être réduits », souligne-t-il.
Mais « pour que l’assurance joue véritablement son rôle, « il faut d’abord lever les obstacles », estime Mactar Faye, directeur exécutif de la Fédération Sénégalaise des Sociétés d’assurance au Sénégal (FSSA), représentant son président à la cérémonie ; et les obstacles, poursuit-il, « ne constituent pas une fatalité. »
Plaidant pour une prise en charge structurée du risque, reposant sur une collaboration entre l’État, les collectivités territoriales, les commerçants et les compagnies d’assurance, il souligne que « l’assurabilité des marchés reste conditionnée à leur sécurisation ».
Avant le feu, déjà
L’État n’est pas seulement absent après l’incendie. Il l’est en amont, sur ce qui détermine l’ampleur du désastre. Interrogés sur ce qui a entravé les secours, les sinistrés citent d’abord l’absence de bouches d’incendie et de réserves d’eau (36,6 %), puis l’absence de détection automatique (22,7 %), l’encombrement des allées (20,5 %) et l’éloignement de la caserne (18,3 %). Parmi les facteurs d’aggravation, le premier est l’absence de règles de sécurité fixées (31,8 %).
L’introduction du rapport dresse la liste des acteurs censés agir : les communes, qui gèrent et entretiennent les marchés, la Brigade nationale des sapeurs-pompiers, la SENELEC, le programme de modernisation PROMOGEM, la Direction de la protection civile. Puis elle constate que, malgré leur existence, les incendies continuent de proliférer. Dans 83,9 % des cas, ils éclatent la nuit, quand les marchés sont vides et les allées sans surveillance. Parmi les causes déclarées, les courts-circuits arrivent largement en tête (55,9 %), même si près d’un quart des sinistrés (23,4 %) disent ne pas connaître l’origine du feu.
Ce que demandent les commerçants
Face à ce vide, les commerçants souhaitent une protection. 92,6 % souhaitent une couverture incendie. 76,1 % se disent favorables à une assurance obligatoire pour tous les occupants d’un marché. Ce chiffre est moins massif qu’il n’y paraît : 18,9 % supplémentaires se déclarent « neutres », et le tableau synoptique du rapport les range avec les favorables pour afficher 95 %. Mais le message reste clair. À une condition : 75,8 % exigent une assurance « pas chère », et 52,8 % veulent une subvention de l’État.
C’est là que le rapport est le plus fragile. Il recommande que l’État subventionne la prime, renforce les moyens des pompiers, rapproche les casernes des marchés et corrige les inégalités d’aide. Il ne chiffre rien de tout cela : ni la prime nécessaire, ni le coût de la subvention, ni même le nombre de commerçants concernés, avoué inconnu en annexe. Les commerçants ont par ailleurs déclaré ce qu’ils accepteraient de payer, entre 1 000 et 2 000 FCFA par mois pour plus de la moitié des détaillants, sans que ces montants soient confrontés au risque réel.
Le rapport fournit, sans toujours en tirer les conséquences, de quoi poser une question plus dérangeante : qui est responsable de quoi, et pourquoi rien ne change ?
Les gestionnaires de marché : des règles que personne ne fait respecter
Ce sont les premiers au contact du risque. Les commerçants citent, parmi les facteurs qui aggravent l’incendie, l’absence de règles de sécurité fixées, d’abord (31,8 %), mais aussi l’absence de plan de prévention, de comité d’hygiène et de sécurité, de service de sécurité incendie ou d’exercices d’évacuation. S’y ajoutent les allées encombrées, qui bloquent les secours, et les pratiques dangereuses : stockage inapproprié de tissus et de plastiques, feu de repassage, séances de thé. Le rapport demande aux comités de gestion de veiller à tout cela. Le fait qu’il faille le leur demander dit déjà quelque chose : en 2025, ce travail élémentaire n’est visiblement pas fait.
Les collectivités : responsables sur le papier
Les communes sont, selon l’introduction du rapport, chargées de la gestion, de l’entretien et de la réhabilitation des infrastructures des marchés. Ce sont donc elles qui doivent installer bouches d’incendie, réserves d’eau, détecteurs, alarmes et portes coupe-feu, soit précisément ce qui manque le plus au moment du sinistre : pas de point d’eau pour 36,6 % des sinistrés, pas de détection pour 22,7 %. Le rapport évoque aussi, il faut le dire, le « manque de moyens des collectivités locales ». Mais un manque de moyens qui dure des années pose une autre question, celle de l’arbitrage : à quoi les budgets locaux sont-ils consacrés, et qui rend compte lorsqu’un marché brûle pour la sixième fois ?
Les services de secours : arriver à temps, mais avec quoi
La caserne trop éloignée est citée par 18,3 % des sinistrés, le défaut de bouches d’incendie par plus du double. Les pompiers peuvent arriver, et ne rien pouvoir faire sans eau ni accès. Le rapport demande à l’État d’implanter de nouvelles brigades et de rapprocher les casernes des marchés, et aux pompiers de partager leurs rapports d’intervention avec les communes et le programme de modernisation PROMOGEM, afin de les placer « devant leur responsabilité ». L’aveu est frappant : les constats existent, mais ne circulent pas. Quant à la Direction de la protection civile, dont le rôle est de piloter la prévention et de délivrer les avis techniques de sécurité, le rapport ne dit pas comment elle a exercé cette mission dans ces marchés.
L’électricité : la première cause, et aucun responsable désigné
Le court-circuit est la cause d’incendie la plus citée par les sinistrés (55,9 %). Le rapport évoque la « vétusté et l’anarchie » des installations électriques, les branchements clandestins, l’absence de contrôle des installations. Il cite la SENELEC comme garante d’un accès sécurisé à l’électricité et indique l’avoir interrogée. Mais on n’en trouve ni les réponses, ni la moindre recommandation qui lui soit adressée. Le réseau interne d’un marché relève-t-il de la SENELEC, des gestionnaires, des communes, de PROMOGEM, qui s’occupe des raccordements, ou des commerçants eux-mêmes ? Le rapport laisse la question ouverte. Or c’est là que se joue la majorité des départs de feu.
Les assureurs : absents du terrain
Une convention avait pourtant été annoncée en 2018 entre Sunu Assurance et le réseau de commerçants Unacois Yeessal pour proposer un package aux marchands. L’enquête ne dit pas ce qu’il est devenu. Elle propose, en guise de remède, une « semaine portes ouvertes » à Dakar et une caravane itinérante, ce qui paraît modeste face au problème.
Une chaîne sans chef
Pris isolément, chacun de ces acteurs a une explication : les gestionnaires manquent d’autorité, les mairies de ressources, les pompiers de casernes, les assureurs de visibilité sur un risque non maîtrisé. Mais le tableau d’ensemble est celui d’un système où personne ne répond du résultat. Le rapport adresse des recommandations séparées aux compagnies, aux courtiers, aux gérants, aux mairies, à PROMOGEM, aux pompiers, à l’État et aux banques. Aucune n’est destinée à la SENELEC ou à la Protection civile, et aucune ne désigne un responsable de la coordination.
C’est ce qui rend l’assurance obligatoire, telle que le rapport la propose, prématurée. Assurer ne corrige aucune de ces défaillances : cela en déplace le coût vers les commerçants ou vers l’État, déjà absent de la plupart des sinistres (environ trois sinistrés sur quatre n’ont reçu aucune aide). Le rapport lui-même rappelle que les assureurs ne s’engageront pas sans mise aux normes. L’ordre logique est donc inverse : un responsable identifié et des comptes à rendre par marché, des normes de sécurité appliquées, l’électricité remise à plat, des secours qui ont de l’eau, et ensuite seulement une assurance, d’autant plus accessible que le risque aura baissé.
Selon le secrétaire exécutif de l’OQSF, Papa Amadou Diagne, « Nous ne pouvons plus tolérer que la fatalité ou l’attentisme détruisent le fruit du labeur de nos commerçants. L’heure n’est plus aux simples constats, mais à l’action audacieuse et solidaire », a-t-il déclaré.
Une enquête dont les résultats font, depuis le 28 octobre dernier, l’objet d’une restitution entre tous les acteurs, sous la houlette de l’Observatoire de la qualité des services financiers (OQSF) et la Direction des assurances (DA).
Quand un même drame se répète ce n’est plus un accident, c’est un système, et le rapport, publié par l’Observatoire de la qualité des services financiers et la Direction des assurances, y voit surtout un déficit d’assurance.
Le document, 89 pages passées en revue, plaide pour une assurance obligatoire. Mais derrière ce plaidoyer, ses données racontent surtout autre chose : l’histoire de commerçants qui perdent tout, et qui se retrouvent seuls, avant comme après l’incendie.
Ce que le feu emporte
Dans 93,2 % des cas, les pertes portent sur les marchandises. La tranche la plus fréquente se situe entre 1 et 5 millions de FCFA (33,7 % des sinistrés), et 17 % des sinistrés perdent plus de 5 millions. Pour la plupart, l’activité s’arrête : 84 % interrompent momentanément leur commerce, selon l’introduction du rapport.
Une partie du désastre est invisible dans les comptes. 22 % des sinistrés déclarent avoir perdu des espèces, parfois plusieurs millions : des commerçants qui brassent des flux importants mais n’ont aucun compte bancaire, et gardent leur argent sur place. Le rapport parle de « thésaurisation ». Dit autrement, tout ce qu’ils possèdent part dans le même incendie.
Combien font faillite ? Le rapport avance 2,0 % dans son introduction et 5,4 % dans son tableau synoptique. Les causes citées par ceux qui en connaissent un cas sont éloquentes : 74,2 % invoquent l’absence d’épargne, 69,9 % l’absence d’assurance, et 48,0 % l’appui « inexistant ou insuffisant » de la mairie et de l’État. Ce sont des opinions, non des mesures, mais elles désignent toutes la même absence de filet.
Personne pour payer
99 % des sinistrés n’étaient pas assurés au moment du sinistre. Toutefois, le chiffre est à prendre avec précaution : il repose sur 21 sinistrés assurés seulement. Mais il va dans le même sens que tout le reste : 96,3 % de l’ensemble des commerçants n’ont aucune assurance, et la couverture de leurs stocks contre l’incendie avoisine 1 %.
Les raisons avancées ne sont pas d’abord financières. 71,3 % des non-assurés disent mal connaître les garanties, 45,3 % n’ont jamais eu de contact avec un assureur. Seuls 15,6 % jugent l’assurance trop chère. Le marché n’est pas allé les chercher.
L’aide publique : l’angle mort
Reste l’aide d’urgence. Seuls 24,7 % des sinistrés en ont reçu, et ce chiffre, déjà bas, est mal lu par le rapport. Sa recommandation 12 affirme que l’aide de l’État « n’a bénéficié qu’à 31 % des personnes affectées ». Mais le 30,6 % du tableau 23 est la part des bénéficiaires, et non de l’ensemble des sinistrés, qui citent l’État : il ne peut pas dépasser 24,7 %.
En recalculant, l’État aurait secouru environ 7,6 % des sinistrés, soit à peu près un sur treize, et les mairies environ 8,5 %. Parmi ceux qui ont reçu quelque chose, la solidarité communautaire (31,2 %) et les proches (22,7 %) pèsent presque autant que les pouvoirs publics. Ce sont les voisins et la famille qui, en pratique, tiennent lieu de dispositif de secours.
Le rapport lui-même admet des « disparités » dans la distribution des aides, « sources de polémiques très retentissantes ». Les chiffres suggèrent plus que des disparités : une aide rare, au hasard des sinistres.
Pour le Directeur des Assurances, Mamadou Deme, « C’est une charge qui peut être transférée aux assureurs. Il faut juste en déterminer les conditions et les possibilités. » Et M. Deme d’insister sur la nécessité d’élargir la mutualisation des risques. « Plus les commerçants seront nombreux à souscrire, plus les coûts pourront être réduits », souligne-t-il.
Mais « pour que l’assurance joue véritablement son rôle, « il faut d’abord lever les obstacles », estime Mactar Faye, directeur exécutif de la Fédération Sénégalaise des Sociétés d’assurance au Sénégal (FSSA), représentant son président à la cérémonie ; et les obstacles, poursuit-il, « ne constituent pas une fatalité. »
Plaidant pour une prise en charge structurée du risque, reposant sur une collaboration entre l’État, les collectivités territoriales, les commerçants et les compagnies d’assurance, il souligne que « l’assurabilité des marchés reste conditionnée à leur sécurisation ».
Avant le feu, déjà
L’État n’est pas seulement absent après l’incendie. Il l’est en amont, sur ce qui détermine l’ampleur du désastre. Interrogés sur ce qui a entravé les secours, les sinistrés citent d’abord l’absence de bouches d’incendie et de réserves d’eau (36,6 %), puis l’absence de détection automatique (22,7 %), l’encombrement des allées (20,5 %) et l’éloignement de la caserne (18,3 %). Parmi les facteurs d’aggravation, le premier est l’absence de règles de sécurité fixées (31,8 %).
L’introduction du rapport dresse la liste des acteurs censés agir : les communes, qui gèrent et entretiennent les marchés, la Brigade nationale des sapeurs-pompiers, la SENELEC, le programme de modernisation PROMOGEM, la Direction de la protection civile. Puis elle constate que, malgré leur existence, les incendies continuent de proliférer. Dans 83,9 % des cas, ils éclatent la nuit, quand les marchés sont vides et les allées sans surveillance. Parmi les causes déclarées, les courts-circuits arrivent largement en tête (55,9 %), même si près d’un quart des sinistrés (23,4 %) disent ne pas connaître l’origine du feu.
Ce que demandent les commerçants
Face à ce vide, les commerçants souhaitent une protection. 92,6 % souhaitent une couverture incendie. 76,1 % se disent favorables à une assurance obligatoire pour tous les occupants d’un marché. Ce chiffre est moins massif qu’il n’y paraît : 18,9 % supplémentaires se déclarent « neutres », et le tableau synoptique du rapport les range avec les favorables pour afficher 95 %. Mais le message reste clair. À une condition : 75,8 % exigent une assurance « pas chère », et 52,8 % veulent une subvention de l’État.
C’est là que le rapport est le plus fragile. Il recommande que l’État subventionne la prime, renforce les moyens des pompiers, rapproche les casernes des marchés et corrige les inégalités d’aide. Il ne chiffre rien de tout cela : ni la prime nécessaire, ni le coût de la subvention, ni même le nombre de commerçants concernés, avoué inconnu en annexe. Les commerçants ont par ailleurs déclaré ce qu’ils accepteraient de payer, entre 1 000 et 2 000 FCFA par mois pour plus de la moitié des détaillants, sans que ces montants soient confrontés au risque réel.
Le rapport fournit, sans toujours en tirer les conséquences, de quoi poser une question plus dérangeante : qui est responsable de quoi, et pourquoi rien ne change ?
Les gestionnaires de marché : des règles que personne ne fait respecter
Ce sont les premiers au contact du risque. Les commerçants citent, parmi les facteurs qui aggravent l’incendie, l’absence de règles de sécurité fixées, d’abord (31,8 %), mais aussi l’absence de plan de prévention, de comité d’hygiène et de sécurité, de service de sécurité incendie ou d’exercices d’évacuation. S’y ajoutent les allées encombrées, qui bloquent les secours, et les pratiques dangereuses : stockage inapproprié de tissus et de plastiques, feu de repassage, séances de thé. Le rapport demande aux comités de gestion de veiller à tout cela. Le fait qu’il faille le leur demander dit déjà quelque chose : en 2025, ce travail élémentaire n’est visiblement pas fait.
Les collectivités : responsables sur le papier
Les communes sont, selon l’introduction du rapport, chargées de la gestion, de l’entretien et de la réhabilitation des infrastructures des marchés. Ce sont donc elles qui doivent installer bouches d’incendie, réserves d’eau, détecteurs, alarmes et portes coupe-feu, soit précisément ce qui manque le plus au moment du sinistre : pas de point d’eau pour 36,6 % des sinistrés, pas de détection pour 22,7 %. Le rapport évoque aussi, il faut le dire, le « manque de moyens des collectivités locales ». Mais un manque de moyens qui dure des années pose une autre question, celle de l’arbitrage : à quoi les budgets locaux sont-ils consacrés, et qui rend compte lorsqu’un marché brûle pour la sixième fois ?
Les services de secours : arriver à temps, mais avec quoi
La caserne trop éloignée est citée par 18,3 % des sinistrés, le défaut de bouches d’incendie par plus du double. Les pompiers peuvent arriver, et ne rien pouvoir faire sans eau ni accès. Le rapport demande à l’État d’implanter de nouvelles brigades et de rapprocher les casernes des marchés, et aux pompiers de partager leurs rapports d’intervention avec les communes et le programme de modernisation PROMOGEM, afin de les placer « devant leur responsabilité ». L’aveu est frappant : les constats existent, mais ne circulent pas. Quant à la Direction de la protection civile, dont le rôle est de piloter la prévention et de délivrer les avis techniques de sécurité, le rapport ne dit pas comment elle a exercé cette mission dans ces marchés.
L’électricité : la première cause, et aucun responsable désigné
Le court-circuit est la cause d’incendie la plus citée par les sinistrés (55,9 %). Le rapport évoque la « vétusté et l’anarchie » des installations électriques, les branchements clandestins, l’absence de contrôle des installations. Il cite la SENELEC comme garante d’un accès sécurisé à l’électricité et indique l’avoir interrogée. Mais on n’en trouve ni les réponses, ni la moindre recommandation qui lui soit adressée. Le réseau interne d’un marché relève-t-il de la SENELEC, des gestionnaires, des communes, de PROMOGEM, qui s’occupe des raccordements, ou des commerçants eux-mêmes ? Le rapport laisse la question ouverte. Or c’est là que se joue la majorité des départs de feu.
Les assureurs : absents du terrain
Une convention avait pourtant été annoncée en 2018 entre Sunu Assurance et le réseau de commerçants Unacois Yeessal pour proposer un package aux marchands. L’enquête ne dit pas ce qu’il est devenu. Elle propose, en guise de remède, une « semaine portes ouvertes » à Dakar et une caravane itinérante, ce qui paraît modeste face au problème.
Une chaîne sans chef
Pris isolément, chacun de ces acteurs a une explication : les gestionnaires manquent d’autorité, les mairies de ressources, les pompiers de casernes, les assureurs de visibilité sur un risque non maîtrisé. Mais le tableau d’ensemble est celui d’un système où personne ne répond du résultat. Le rapport adresse des recommandations séparées aux compagnies, aux courtiers, aux gérants, aux mairies, à PROMOGEM, aux pompiers, à l’État et aux banques. Aucune n’est destinée à la SENELEC ou à la Protection civile, et aucune ne désigne un responsable de la coordination.
C’est ce qui rend l’assurance obligatoire, telle que le rapport la propose, prématurée. Assurer ne corrige aucune de ces défaillances : cela en déplace le coût vers les commerçants ou vers l’État, déjà absent de la plupart des sinistres (environ trois sinistrés sur quatre n’ont reçu aucune aide). Le rapport lui-même rappelle que les assureurs ne s’engageront pas sans mise aux normes. L’ordre logique est donc inverse : un responsable identifié et des comptes à rendre par marché, des normes de sécurité appliquées, l’électricité remise à plat, des secours qui ont de l’eau, et ensuite seulement une assurance, d’autant plus accessible que le risque aura baissé.
Le constat général est clair : Le Sénégal ne peut pas se contenter d’assurer les commerçants contre les incendies ; il doit d’abord s’attaquer aux défaillances qui transforment ces incendies en catastrophes économiques.
Malick NDAW
Malick NDAW
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager