 chroniques

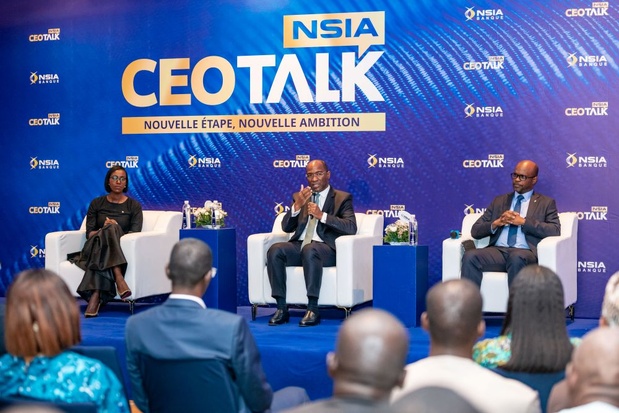
Ce jeudi 8 octobre 2026, à Dakar, une question teintée de curiosité a traversé tout le CEO Talk de NSIA Banque Sénégal : comment une banque présente depuis quinze ans au Sénégal peut-elle changer de dimension ? La direction a présenté son changement de statut comme bien plus qu'une réorganisation juridique. Il s’agit d’une étape destinée d’une part, à renforcer l'ancrage sénégalais de la banque, à rapprocher les centres de décision de ses clients et, d’autre part, à soutenir ses ambitions de développement.
Devenue filiale à part entière, avec un capital porté de 27 à 51 milliards de FCFA, NSIA Banque Sénégal a répondu par la voix de trois dirigeants : sa directrice générale, Sokhna Maïmouna Diop, son directeur général adjoint, Jean-Philippe Kouamé, et Léonce Yacé, directeur général de NSIA Holding Financière. Leur discours tient en trois mots : proximité, simplicité, appui du groupe.
Devenue filiale à part entière, avec un capital porté de 27 à 51 milliards de FCFA, NSIA Banque Sénégal a répondu par la voix de trois dirigeants : sa directrice générale, Sokhna Maïmouna Diop, son directeur général adjoint, Jean-Philippe Kouamé, et Léonce Yacé, directeur général de NSIA Holding Financière. Leur discours tient en trois mots : proximité, simplicité, appui du groupe.
« En Côte d'Ivoire, nous avons trois étoiles. Au Sénégal, deux. Donc on se suit. »
Léonce Yacé, directeur général de NSIA Holding Financière
Léonce Yacé, directeur général de NSIA Holding Financière

De la succursale à la filiale : Un changement d'échelle
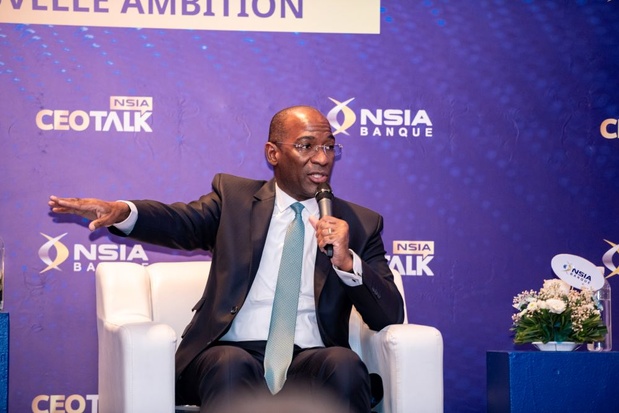
Pour Léonce Yacé, la bascule n'a rien d'une formalité. Elle vise à « donner davantage de moyens à notre implantation bancaire au Sénégal », afin de servir l'économie, l'État, les opérateurs économiques et les particuliers. Concrètement, elle suppose un renforcement des moyens humains, matériels, financiers et techniques, et « une plus grande capacité d'intervention ». Car après quinze ans de présence, la banque « doit maintenant jouer dans la cour des leaders au Sénégal ».
Son modèle : la filiale ivoirienne, que le groupe a, en une vingtaine d'années, hissée parmi les leaders du secteur bancaire ouest-africain. « Il n'y a pas de raison qu'on ne soit pas capable de le rééditer au Sénégal », affirme-t-il, avant de glisser une image sportive : trois étoiles en Côte d'Ivoire, deux au Sénégal, « donc on se suit ».
À ceux qui s'étonnent que la bascule ait pris du temps de 2011 à 2026, il répond par une pensée de saint Augustin : « Mieux vaut avancer en boitant sur le bon chemin que courir sur le mauvais ». Le groupe, explique-t-il, a préféré « prendre le temps de bien faire les choses » et de constituer des équipes porteuses de ses valeurs : responsabilité, intégrité, culture client, innovation et performance.
Le cap est, lui, sans ambiguïté. Interrogé sur la place visée dans trois ou cinq ans, M. Yacé n'a pas varié.
Son modèle : la filiale ivoirienne, que le groupe a, en une vingtaine d'années, hissée parmi les leaders du secteur bancaire ouest-africain. « Il n'y a pas de raison qu'on ne soit pas capable de le rééditer au Sénégal », affirme-t-il, avant de glisser une image sportive : trois étoiles en Côte d'Ivoire, deux au Sénégal, « donc on se suit ».
À ceux qui s'étonnent que la bascule ait pris du temps de 2011 à 2026, il répond par une pensée de saint Augustin : « Mieux vaut avancer en boitant sur le bon chemin que courir sur le mauvais ». Le groupe, explique-t-il, a préféré « prendre le temps de bien faire les choses » et de constituer des équipes porteuses de ses valeurs : responsabilité, intégrité, culture client, innovation et performance.
Le cap est, lui, sans ambiguïté. Interrogé sur la place visée dans trois ou cinq ans, M. Yacé n'a pas varié.
« C'est d'être rapidement dans le top 5 des banques au niveau du Sénégal. »
Léonce Yacé
Léonce Yacé
L'État : un acte de confiance, une exigence
Avant l'échange sur scène, le représentant du ministre de l’Economie, des Finances et du Budget, Mamadou Ndiaye, avait donné le ton. Pour lui, la filialisation dépasse le cadre administratif.
« Ce changement de statut n'est pas une simple formalité juridique, c'est un acte de confiance dans le potentiel de notre économie et dans la solidité de notre cadre réglementaire. »
Mamadou Ndiaye, conseiller technique, représentant du ministre de l’Economie , des Finances et du Budget
Mamadou Ndiaye, conseiller technique, représentant du ministre de l’Economie , des Finances et du Budget

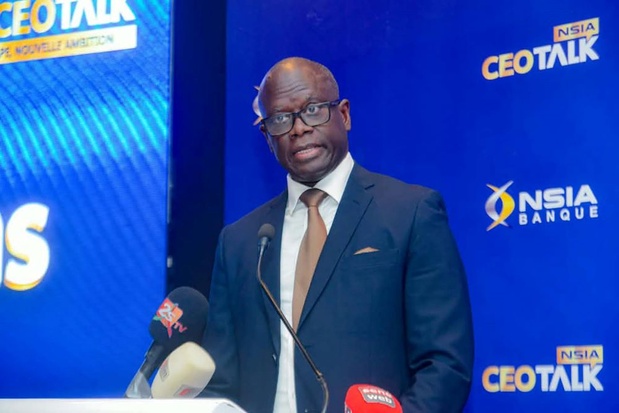
Le relèvement du capital en est, selon lui, la traduction chiffrée : « un signal fort, très fort, qui accroit la capacité de la banque à financer l’économie tout en protégeant les déposants ».
Mais la confiance a un cahier des charges. Les PME, « le cœur de notre tissu économique et de l’emploi », restent trop souvent freinées par l’accès aux crédits ». Le conseiller a donc invité la banque à passer de l’intention à l’action, avec la preuve « des crédits plus accessibles, des produits adaptés et un accompagnement de proximité.
« Faire de son engagement avec l'économie réelle une réalité mesurable. »
Mamadou Ndiaye, conseiller technique, représentant du ministre des Finances et du Budget
En contrepartie, l'État s'est engagé à « continuer d'améliorer l'environnement des affaires et de renforcer les mécanismes de garantie ». Plus de moyens, a-t-il rappelé, signifie aussi plus de responsabilités à la fois, envers les clients, envers les collaborateurs et envers « la nation qui attend de son système bancaire qu'il soit moteur de développement ».
Mais la confiance a un cahier des charges. Les PME, « le cœur de notre tissu économique et de l’emploi », restent trop souvent freinées par l’accès aux crédits ». Le conseiller a donc invité la banque à passer de l’intention à l’action, avec la preuve « des crédits plus accessibles, des produits adaptés et un accompagnement de proximité.
« Faire de son engagement avec l'économie réelle une réalité mesurable. »
Mamadou Ndiaye, conseiller technique, représentant du ministre des Finances et du Budget
En contrepartie, l'État s'est engagé à « continuer d'améliorer l'environnement des affaires et de renforcer les mécanismes de garantie ». Plus de moyens, a-t-il rappelé, signifie aussi plus de responsabilités à la fois, envers les clients, envers les collaborateurs et envers « la nation qui attend de son système bancaire qu'il soit moteur de développement ».
Banque universelle, mais d'abord PME et particuliers
Du côté de la filiale, Sokhna Maïmouna Diop parle d’un « changement d'échelle, un changement de dimension », dicté par des clients plus attentifs, plus sélectifs, dans un marché beaucoup plus concurrentiel. Elle a insisté sur la portée stratégique de cette transformation : « Ce changement n'est pas simplement juridique, il est stratégique, il est humain », a-t-elle déclaré. De ce point de vue elle considère NSIA Banque Sénégal, comme une banque sénégalaise à part entière, adossée à un groupe panafricain.
Son ambition est aujourd’hui de se positionner en banque universelle, avec des solutions pour les particuliers, les professionnels, les institutionnels, les grandes entreprises et l'État. Elle s'appuie pour cela sur un constat : au Sénégal, le taux de bancarisation est de 27 à 28 % au sens strict, mais atteint 80 % lorsqu'on intègre la monnaie électronique. Un potentiel à capter, selon elle, avec des priorités claires : « les PME, les particuliers et les toutes petites entreprises », là où le besoin d'accompagnement est le plus fort.
Son ambition est aujourd’hui de se positionner en banque universelle, avec des solutions pour les particuliers, les professionnels, les institutionnels, les grandes entreprises et l'État. Elle s'appuie pour cela sur un constat : au Sénégal, le taux de bancarisation est de 27 à 28 % au sens strict, mais atteint 80 % lorsqu'on intègre la monnaie électronique. Un potentiel à capter, selon elle, avec des priorités claires : « les PME, les particuliers et les toutes petites entreprises », là où le besoin d'accompagnement est le plus fort.
« Notre ambition, c'est de nous rapprocher de nos clients. »
Sokhna Maïmouna Diop, directrice générale

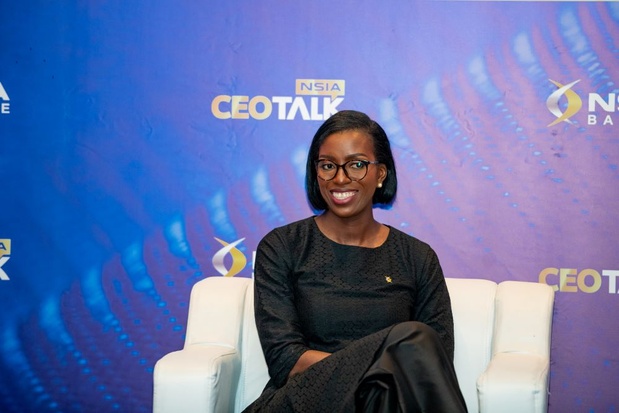
Cette proximité recherchée passe d'abord par le réseau. La banque compte 12 agences, dont 8 à Dakar et 4 en région. L'objectif est d’une part, d'atteindre une taille critique, mais aussi de développer l'innovation et la digitalisation, d’autre part de lever un frein souvent cité : la complexité des démarches, avec ses demandes de documents et de garanties.
« Nous souhaitons simplifier la relation bancaire, la rendre fluide, accessible à travers le digital et à travers nos canaux physiques. »
Sokhna Maïmouna Diop
Sokhna Maïmouna Diop
La proximité, pari de la différenciation
Pour Léonce Yacé, ce qui distinguera NSIA Banque Sénégal tient à une politique de proximité, avec un plan de développement du réseau couvrant le territoire national. Il s’agit d’être proche des lieux de vie et de travail des clients particuliers, comme des centres d'affaires où bat le cœur de l'économie sénégalaise.
La différence se jouera, dit-il, sur la qualité du service, la rapidité de décision, la simplicité et l'efficacité des processus, et sur la capacité à proposer des offres quasi sur mesure. De ce point de vue NSIA Banque Sénégal a un atout : la palette du groupe, entre banque, assurance, ingénierie financière et gestion d'actifs, réunie sous le même toit.
La différence se jouera, dit-il, sur la qualité du service, la rapidité de décision, la simplicité et l'efficacité des processus, et sur la capacité à proposer des offres quasi sur mesure. De ce point de vue NSIA Banque Sénégal a un atout : la palette du groupe, entre banque, assurance, ingénierie financière et gestion d'actifs, réunie sous le même toit.
Sur le terrain : organisation, processus, digital
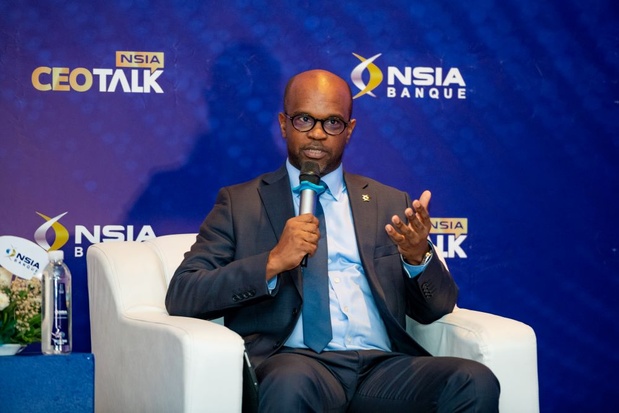
En perspective. Jean-Philippe Kouamé, directeur général adjoint, place le premier chantier du côté de l'organisation interne. En effet, la filialisation suppose de revoir les processus pour les rendre plus rapides et aptes à mieux servir les clients. Il rappelle que la banque évolue dans une activité réglementée, où la croissance doit rester « sereine et stable » sous le contrôle des instances de régulation.
« On veut améliorer nos processus, de sorte qu'ils soient plus rapides, pour offrir de meilleurs services aux clients. »
Jean-Philippe Kouamé, directeur général adjoint
Interrogé sur les leviers du changement de dimension, il cite d’abord, l'expertise des collaborateurs et leur connaissance du marché sénégalais, ensuite le digital, en s'inspirant de modèles déjà éprouvés au sein du groupe plutôt que de tout réinventer.
« Il faut qu'on puisse se rapprocher des clients et leur permettre, via des outils modernes, d'accéder à la banque. »
Jean-Philippe Kouamé

Un groupe derrière la filiale
L'autre argument de la filialisation, c'est l'organisation du groupe. Dès 2018, NSIA a décidé de rationaliser sa structure avec la fusion de deux holdings historiques, puis une holding financière, NSIA Participations, détenant deux sous-holdings, l'une dédiée à l'assurance, l'autre à la finance. Cette dernière coordonne, supervise et anime les activités bancaires du groupe.
Pour la filiale sénégalaise, cela signifie des moyens additionnels qu'elle n'aurait pas pu mobiliser seule, notamment : investissements dans la monétique, système d'information bancaire commun, dispositifs de cybersécurité tenus 7 jours sur 7 et 24 heures sur 24. Cela ouvre aussi la syndication de financements importants avec les autres banques du pôle (Côte d'Ivoire, Bénin, Togo notamment), sans oublier l'appui de filiales spécialisées comme la société de gestion et d'intermédiation, et enfin, des solutions intégrées de banque, d'assurance et de placement, dans l'esprit d'un guichet unique.
Les dirigeants ont enfin insisté sur la dimension humaine. Le groupe est présent dans 12 pays, dont 5 avec une implantation bancaire (Côte d'Ivoire, Bénin, Togo, Sénégal et Guinée), et organise la mobilité géographique et fonctionnelle. Son dispositif de formation, NSIA Académie, a réuni cette année une trentaine de managers, dont quatre ou cinq Sénégalais, dans un programme diplômant avec HEC.
Pour la filiale sénégalaise, cela signifie des moyens additionnels qu'elle n'aurait pas pu mobiliser seule, notamment : investissements dans la monétique, système d'information bancaire commun, dispositifs de cybersécurité tenus 7 jours sur 7 et 24 heures sur 24. Cela ouvre aussi la syndication de financements importants avec les autres banques du pôle (Côte d'Ivoire, Bénin, Togo notamment), sans oublier l'appui de filiales spécialisées comme la société de gestion et d'intermédiation, et enfin, des solutions intégrées de banque, d'assurance et de placement, dans l'esprit d'un guichet unique.
Les dirigeants ont enfin insisté sur la dimension humaine. Le groupe est présent dans 12 pays, dont 5 avec une implantation bancaire (Côte d'Ivoire, Bénin, Togo, Sénégal et Guinée), et organise la mobilité géographique et fonctionnelle. Son dispositif de formation, NSIA Académie, a réuni cette année une trentaine de managers, dont quatre ou cinq Sénégalais, dans un programme diplômant avec HEC.
Cap 2030 : une ambition à chiffrer
La directrice générale a fixé l'horizon.
« D'ici 2030, faire de NSIA Banque Sénégal une banque universelle, performante et de référence, positionnée durablement parmi les leaders du marché bancaire sénégalais. »
Sokhna Maïmouna Diop
Cette ambition repose sur plusieurs axes notamment :
- élargir l'accès aux produits bancaires et d'assurance,
- renforcer l'excellence opérationnelle,
- accélérer l'innovation numérique,
- maîtriser les risques et inscrire la croissance dans une démarche responsable.
Sa référence à la Vision Sénégal 2050 traduit aussi la volonté de positionner la banque comme un acteur du financement des priorités économiques nationales, en particulier les PME et les secteurs à fort impact.
Reste à donner à cette ambition une portée opérationnelle à savoir : des objectifs intermédiaires, des moyens affectés, des résultats attendus. L'évolution du capital et de la gouvernance est un point de départ ; elle ne permet pas, à elle seule, de mesurer les effets sur l'investissement ou l'emploi. Les engagements restent leur part, plus qualitatifs que chiffrés, hormis le top 5 visé « rapidement » et l'horizon 2030, alors que l'État demande une contribution « mesurable ». L'enjeu sera aussi d'articuler croissance, gestion des risques et conformité prudentielle, des exigences rappelées lors de la rencontre. Quant à la proximité promise, elle se vérifiera hors de Dakar, où la banque ne compte que quatre de ses douze agences.
Lejecos Magaazine Octobre 2026
Reste à donner à cette ambition une portée opérationnelle à savoir : des objectifs intermédiaires, des moyens affectés, des résultats attendus. L'évolution du capital et de la gouvernance est un point de départ ; elle ne permet pas, à elle seule, de mesurer les effets sur l'investissement ou l'emploi. Les engagements restent leur part, plus qualitatifs que chiffrés, hormis le top 5 visé « rapidement » et l'horizon 2030, alors que l'État demande une contribution « mesurable ». L'enjeu sera aussi d'articuler croissance, gestion des risques et conformité prudentielle, des exigences rappelées lors de la rencontre. Quant à la proximité promise, elle se vérifiera hors de Dakar, où la banque ne compte que quatre de ses douze agences.
Lejecos Magaazine Octobre 2026
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager