 chroniques

- Monsieur le Directeur Général, pouvez-vous nous rappeler le rôle du Dépositaire Central/Banque de Règlement (DC/BR) dans le marché financier de l’UMOA et revenir sur les chiffres clés en 2025 ?
Le DC/BR est par son rôle, une infrastructure centrale du marché financier régional. Autrement dit, nous sécurisons les titres et nous veillons au bon dénouement des transactions réalisées sur le marché.
Concrètement, le DC/BR intervient à toutes les étapes de la vie d’un titre. Nous en assurons d’abord la conservation centralisée et la codification. Lorsqu’une transaction est ensuite réalisée sur la Bourse Régionale des Valeurs Mobilières (BRVM) , nous prenons le relais pour en assurer le règlement-livraison, c’est-à-dire le transfert des titres à l’acheteur contre le paiement des espèces au vendeur. Notre rôle se poursuit bien au-delà de la transaction car nous assurons notamment le paiement des dividendes et des intérêts, le remboursement du capital, ainsi que le traitement des transferts, des nantissements et des mises en pension. Enfin, on peut retenir que nous gérons le Fonds de garantie du marché , un mécanisme qui contribue à sécuriser le dénouement des transactions et, plus largement, à renforcer la confiance dans le fonctionnement du marché.
Les chiffres de 2025 donnent une bonne mesure de la place qu’occupe aujourd’hui le DC/BR dans le marché financier régional. À fin décembre, la valeur des titres conservés dans nos livres atteignait 26 421 milliards de FCFA, contre 21 768 milliards un an plus tôt, soit une progression de plus de 21 %. Cela représente, en une seule année, près de 4 700 milliards FCFA de titres supplémentaires pris en charge par le DC/BR. Cette évolution traduit à la fois la croissance du marché, et l’importance des actifs dont nous assurons quotidiennement la conservation.
Concernant le règlement-livraison des transactions boursières, nous avons dénoué 706 milliards FCFA de transactions en 2025. Les événements sur valeurs, qui comprennent notamment les dividendes, les intérêts et les remboursements, ont représenté 2 257 milliards de FCFA de liquidité que nous avons traitée.
Nous observons également, dans le même temps, un élargissement de l’écosystème. En effet, le nombre d’émetteurs obligataires est passé de 41 à 53, celui des Sociétés de Gestion et d’Intermédiation (SGI) de 36 à 38, tandis que nous comptions 13 banques Teneurs de Comptes-Conservateurs, contre 12 en 2024. Le nombre d’émetteurs actions est, pour sa part, resté stable à 48, au 31 décembre 2025.
On peut donc retenir chiffres à l’appui qu’il ya une progression importante des actifs conservés par le DC/BR et un élargissement progressif de notre écosystème.
- Monsieur le Directeur Général, depuis décembre 2025, le marché financier régional est passé d’un cycle de règlement-livraison de J+3 à J+2. Quel premier bilan tirez-vous de cette réforme, notamment en termes de volumes de transactions et de circulation de la liquidité ? Et après J+2, jusqu’où le DC/BR souhaite-t-il aller : J+1, voire un règlement en temps réel, et quels sont les principaux prérequis pour franchir ces nouvelles étapes ?
Le passage à J+2 constitue incontestablement une étape majeure dans la modernisation du marché financier régional. Depuis le 4 décembre 2025, les transactions boursières sont dénouées deux jours ouvrés après leur négociation, contre trois auparavant. Cette évolution s’inscrit en effet, dans les engagements pris par le DC/BR dans le cadre de la Concession ; elle rapproche notre marché des standards internationaux et permet surtout d’accélérer la circulation des titres et des capitaux.
Les premiers chiffres sont en effet encourageants. Au 31 août 2025, le DC/BR avait dénoué environ 338 millions de titres, pour une valeur totale de 385 milliards FCFA. Sur la même période en 2026, cette dynamique s’est nettement accélérée. Nous avons enregistré 638 millions de titres échangés, pour une valeur totale de 932 milliards FCFA. Par rapport à 2025, cela représente une hausse de près de 89 % du nombre de titres échangés et de 142 % de la valeur des transactions. Ces chiffres traduisent le dynamisme croissant de notre marché, même s’il convient de préciser que cette progression ne peut pas être attribuée au seul passage à J+2.
Je précise, s’agissant de la notion de liquidité libérée, qu’il est difficile à ce stade, de chiffrer précisément le montant de liquidités que le passage à J+2 aurait directement libéré au profit des banques commerciales. En revanche, son bénéfice est très concret pour l’ensemble des investisseurs en ce sens que leur argent et leurs titres restent immobilisés moins longtemps. Le vendeur aussi récupère ses fonds plus rapidement et peut les réinvestir plus tôt, tandis que l’acheteur dispose plus vite de ses titres et peut à son tour les mobiliser. En raccourcissant ainsi le cycle de règlement, nous accélérons la circulation des capitaux sur le marché. C’est là l’un des principaux bénéfices du passage à J+2.
Mais J+2 n’est pas pour nous un aboutissement. C’est une étape dans une trajectoire plus large de réduction progressive des délais de règlement-livraison. L’ambition du DC/BR est, lorsque l’écosystème sera prêt, d’étudier les conditions d’un passage à J+1 et, à plus long terme, d’aller vers des mécanismes de règlement encore plus rapides, pouvant aller jusqu’au temps réel pour certaines catégories d’opérations.
Le passage au temps réel ne dépend toutefois pas du seul DC/BR. Il suppose une évolution coordonnée de l’ensemble de l’écosystème post-marché. De ce point de vue, il faudrait, d’une part pouvoir traiter certaines opérations de manière ferme, sans attendre des processus successifs de confirmation, et d’autre part, adapter les infrastructures de paiement et assurer la connectivité permanente et parfaitement sécurisée entre le DC/BR, les teneurs de comptes et les banques de règlement.
L’enjeu est donc moins de rechercher la vitesse pour elle-même que de trouver le meilleur équilibre entre rapidité, liquidité et sécurité du règlement. Réduire les délais exige que les titres et les espèces soient disponibles plus tôt, et que l’ensemble des acteurs disposent des capacités technologiques et opérationnelles nécessaires.
Notre démarche est donc progressive. Aujourd’hui nous avons franchi le cap de J+2, mais nous devons désormais consolider cette réforme, préparer les prérequis de J+1 et, à terme, créer les conditions permettant d’aller vers le temps réel là où il apporte une véritable valeur au marché. L’objectif final reste le même à savoir, disposer d’une infrastructure post-marché plus rapide, plus sûre et plus efficace, capable d’accompagner la croissance et l’attractivité du marché financier régional.
- Les banques détiennent des comptes titres chez les SGI et sollicitent du DC/BR des attestations d’indisponibilité pour se refinancer auprès du guichet de la BCEAO. De quelle manière le DC/BR sécurise-t-il et fluidifie-t-il cette procédure ainsi que le marché des pensions livrées (Repos), si essentiels au pilotage de la trésorerie bancaire ?
Le DC/BR joue dans ce cas de figure un rôle très concret, c’est à dire sécuriser les titres qui permettent aux banques d’accéder à la liquidité de la BCEAO. Lorsqu’une banque souhaite mobiliser des titres détenus auprès d’une SGI ou d’un teneur de comptes pour se refinancer auprès de la Banque Centrale, le DC/BR intervient pour en garantir l’indisponibilité. Concrètement, nous immobilisons les titres concernés afin qu’ils ne puissent être ni vendus ni transférés pendant toute la durée de leur mobilisation. La BCEAO dispose ainsi de l’assurance que les titres constituant la garantie restent effectivement indisponibles.
Cette activité a pris une importance significative au cours des dernières années. À titre d’illustration, au cours des trois dernières années, le DC/BR a immobilisé au nom des banques, au profit du guichet de refinancement de la BCEAO, respectivement 557 attestations d’indisponibilité évaluées à 2 621,15 milliards FCFA au 31 décembre 2023, 880 attestations représentant plus de 2 919 milliards FCFA à la même période en 2024 et 672 attestations d’indisponibilité pour un montant de 2 347,79 milliards FCFA au 31 décembre 2025. C’est une importante contribution au financement de nos économies par l’immobilisation des titres publics éligibles au guichet de refinancement.
Au-delà du refinancement auprès de la BCEAO, l’enjeu est plus large. Il s’agit de permettre aux banques de transformer plus facilement leurs portefeuilles de titres en liquidité, sans compromettre la sécurité des transactions.
Notre ambition est donc claire : faire du titre financier non seulement un instrument d’investissement, mais également un véritable outil de gestion de la liquidité. En sécurisant le collatéral et en fluidifiant les opérations de refinancement et de pensions livrées, le DC/BR contribue directement à l’efficacité de la gestion de trésorerie des banques et, plus largement, au bon fonctionnement du système financier régional.
- Comment le DC/BR collabore-t-il techniquement et opérationnellement avec la BCEAO pour optimiser l'articulation entre les comptes de règlement du marché financier et les systèmes de paiement interbancaires en temps réel, notamment RTGS / STAR-UEMOA ?
La collaboration entre le DC/BR et la BCEAO est au cœur du dispositif de règlement des transactions réalisées sur le marché boursier régional. Depuis 2007, le DC/BR est participant à la plateforme RTGS/STAR-UEMOA de la BCEAO et dispose d’un compte de règlement dédié aux opérations du marché financier.
Cette architecture est essentielle, car elle permet au DC/BR d’assurer directement le règlement de la composante espèces des transactions boursières à travers le système de paiement de la Banque Centrale. Concrètement, à l’issue de chaque séance de bourse et du processus de règlement-livraison, les flux financiers sont réglés dans les comptes des banques de règlement des participants (SGI et BTCC), tenus dans la plateforme RTGS/STAR-UEMOA. Le transfert des titres et le règlement des espèces sont effectués dans un environnement sécurisé, avec une forte maîtrise du risque de règlement.
Sur le plan technique, l’accès du DC/BR à STAR-UEMOA repose sur une infrastructure sécurisée, comprenant notamment des dispositifs de protection réseau entre le système d’information du DC/BR et l’environnement du RTGS/STAR-UEMOA.
Cette articulation entre le système de règlement-livraison du DC/BR et l’infrastructure de paiement de la BCEAO est donc déterminante pour le bon fonctionnement du marché financier régional. Elle nous permet de conjuguer trois exigences fondamentales : la rapidité du règlement, la sécurité des flux et la mitigation des risques, dans le strict respect des exigences du système RTGS/STAR-UEMOA.
À mesure que notre marché évoluera vers des cycles de règlement plus courts, notamment J+1 et, à plus long terme, vers des mécanismes de règlement en temps réel, l’intégration et l’automatisation croissantes entre les infrastructures du DC/BR et celles de la BCEAO deviendront encore plus stratégiques.
- Alors que la BCEAO déploie sa plateforme régionale de paiement instantané (PI-SPI), quelle est la stratégie du DC/BR pour s'insérer dans cette dynamique d'interopérabilité et faciliter l'accès des investisseurs particuliers au marché boursier via le Mobile Money ?
Le déploiement de la plateforme PI-SPI par la BCEAO constitue une évolution importante de l’écosystème financier régional. Pour le DC/BR, cette dynamique d’interopérabilité représente une opportunité supplémentaire pour rapprocher progressivement le marché financier des nouveaux usages de paiement, et faciliter le parcours des investisseurs.
Il faut toutefois rappeler le rôle de chacun. Le DC/BR n’a pas en effet, vocation à se substituer aux SGI et aux banques teneurs de comptes-conservateurs dans leur relation avec les investisseurs. Notre rôle est celui d’une infrastructure de marché : nous assurons notamment la conservation des titres et le règlement-livraison des transactions. L’accès de l’investisseur au marché demeure assuré par les intermédiaires habilités.
Notre stratégie consiste donc à mettre à la disposition de ces acteurs des infrastructures digitales leur permettant de proposer aux investisseurs des parcours de plus en plus simples, rapides et accessibles.
Nous avons déjà franchi une première étape importante avec DIGIAPE, notre plateforme de digitalisation des opérations d’Appel Public à l’Épargne, lancée le 11 juillet 2025. Elle digitalise notamment le processus de souscription sur le marché primaire et permet aux acteurs concernés de suivre les opérations avec une information disponible en temps réel.
Nous avons également voulu que la question du paiement soit intégrée dès la conception de cet écosystème. À travers DIGIAPE, les souscriptions peuvent être réglées au moyen de différentes solutions de paiement électronique, notamment le virement, la carte bancaire, le Mobile Money ou le compte domicilié auprès du teneur de comptes. Nous avons déjà conclu un partenariat avec une Fintech dans ce domaine et d’autres partenariats sont envisagés, afin d’élargir progressivement les possibilités offertes aux acteurs du marché.
Dans ce contexte, nous suivons avec beaucoup d’intérêt le déploiement de PI-SPI par la BCEAO. L’enjeu, pour le DC/BR, sera d’examiner, avec les acteurs concernés, les possibilités d’articulation entre cette nouvelle infrastructure régionale de paiement instantané, les solutions développées par le DC/BR et celles proposées par les intermédiaires du marché.
L’objectif n’est donc pas de faire du Mobile Money un canal direct d’accès à la Bourse en dehors des intermédiaires habilités. L’ambition est plutôt de faire en sorte que les moyens de paiement digitaux puissent s’intégrer de manière de plus en plus fluide au parcours d’investissement, tout en préservant les exigences de sécurité, de traçabilité et de conformité propres au marché financier.
À terme, notre vision est simple : réduire autant que possible les barrières opérationnelles à l’investissement. De ce point de vue, un particulier doit pouvoir accéder plus facilement aux produits du marché financier régional à partir des outils digitaux qu’il utilise au quotidien, tout en bénéficiant du même niveau de sécurité et de protection que dans les circuits traditionnels. C’est aussi de cette manière que nous pourrons contribuer à élargir la base des investisseurs et à rapprocher davantage le marché financier régional des populations de l’Union.
Il faut toutefois rappeler le rôle de chacun. Le DC/BR n’a pas en effet, vocation à se substituer aux SGI et aux banques teneurs de comptes-conservateurs dans leur relation avec les investisseurs. Notre rôle est celui d’une infrastructure de marché : nous assurons notamment la conservation des titres et le règlement-livraison des transactions. L’accès de l’investisseur au marché demeure assuré par les intermédiaires habilités.
Notre stratégie consiste donc à mettre à la disposition de ces acteurs des infrastructures digitales leur permettant de proposer aux investisseurs des parcours de plus en plus simples, rapides et accessibles.
Nous avons déjà franchi une première étape importante avec DIGIAPE, notre plateforme de digitalisation des opérations d’Appel Public à l’Épargne, lancée le 11 juillet 2025. Elle digitalise notamment le processus de souscription sur le marché primaire et permet aux acteurs concernés de suivre les opérations avec une information disponible en temps réel.
Nous avons également voulu que la question du paiement soit intégrée dès la conception de cet écosystème. À travers DIGIAPE, les souscriptions peuvent être réglées au moyen de différentes solutions de paiement électronique, notamment le virement, la carte bancaire, le Mobile Money ou le compte domicilié auprès du teneur de comptes. Nous avons déjà conclu un partenariat avec une Fintech dans ce domaine et d’autres partenariats sont envisagés, afin d’élargir progressivement les possibilités offertes aux acteurs du marché.
Dans ce contexte, nous suivons avec beaucoup d’intérêt le déploiement de PI-SPI par la BCEAO. L’enjeu, pour le DC/BR, sera d’examiner, avec les acteurs concernés, les possibilités d’articulation entre cette nouvelle infrastructure régionale de paiement instantané, les solutions développées par le DC/BR et celles proposées par les intermédiaires du marché.
L’objectif n’est donc pas de faire du Mobile Money un canal direct d’accès à la Bourse en dehors des intermédiaires habilités. L’ambition est plutôt de faire en sorte que les moyens de paiement digitaux puissent s’intégrer de manière de plus en plus fluide au parcours d’investissement, tout en préservant les exigences de sécurité, de traçabilité et de conformité propres au marché financier.
À terme, notre vision est simple : réduire autant que possible les barrières opérationnelles à l’investissement. De ce point de vue, un particulier doit pouvoir accéder plus facilement aux produits du marché financier régional à partir des outils digitaux qu’il utilise au quotidien, tout en bénéficiant du même niveau de sécurité et de protection que dans les circuits traditionnels. C’est aussi de cette manière que nous pourrons contribuer à élargir la base des investisseurs et à rapprocher davantage le marché financier régional des populations de l’Union.
- En tant qu'émetteurs et adhérents du DC/BR, de nombreuses banques cotées distribuent leurs dividendes via vos services. Après la dématérialisation complète des titres (Opérations sur Titres, OST), quelle est la prochaine étape de votre feuille de route pour automatiser davantage le traitement des coupons et dividendes ?
Il convient tout d’abord de préciser que la dématérialisation des titres n’est pas directement liée au paiement des dividendes ou des coupons. Ce sont deux sujets distincts, même ils participent tous deux à la modernisation du marché financier.
La dématérialisation consiste à remplacer les titres physiques par une inscription électronique en compte. Elle permet ainsi, de sécuriser la détention des valeurs mobilières, d’en faciliter la circulation et d’accélérer leur transfert entre les différents acteurs du marché. C’est un élément essentiel au bon fonctionnement d’un marché financier moderne.
S’agissant spécifiquement des dividendes et des coupons, le DC/BR intervient dans le cadre des événements sur valeurs (ESV). Notre rôle est alors d’organiser et de sécuriser la distribution des montants dus par les émetteurs aux différents teneurs de comptes-conservateurs, afin que tous les adhérents concernés puissent recevoir les fonds dans les mêmes conditions et au même moment.
Concrètement, lorsqu’un émetteur annonce le paiement d’un dividende ou d’un coupon, le DC/BR diffuse un avis au marché précisant notamment les caractéristiques et la date de l’opération. Nous rappelons ensuite à l’émetteur son obligation de mettre à disposition les fonds nécessaires sur le compte ESV du DC/BR au plus tard 24 heures avant la date de paiement annoncée. À la date prévue, le DC/BR procède à la répartition des fonds entre ses différents adhérents sur la base des positions enregistrées.
C’est vous dire que notre intervention s’arrête aujourd’hui, au niveau des comptes omnibus de nos adhérents. Il appartient ensuite à chaque SGI ou banque teneur de comptes-conservateur de créditer les comptes de ses propres clients. Cette organisation est cohérente avec l’architecture actuelle du marché qui fait que le DC/BR n’entretient pas de relation directe avec l’investisseur final, cette relation relevant des teneurs de comptes-conservateurs.
La prochaine étape de notre feuille de route consiste donc moins à « dématérialiser » le paiement des dividendes, qui est déjà traité sous forme scripturale, qu’à automatiser davantage l’ensemble de la chaîne de traitement des événements sur valeurs. Cela concerne notamment les échanges d’informations avec les émetteurs et les teneurs de comptes, les contrôles, les notifications, le rapprochement des positions, ainsi que la mise à disposition et la répartition des fonds.
À terme, l’objectif est de disposer d’une chaîne ESV plus automatisée, plus intégrée et davantage interopérable avec les systèmes de nos adhérents, afin de réduire les traitements manuels, les délais et les risques opérationnels.
Cette évolution prend également une nouvelle dimension avec l’inscription en compte au niveau des clients finaux. À mesure que le DC/BR disposera d’une granularité plus fine des positions, de nouvelles possibilités pourront être étudiées pour améliorer davantage le traitement des événements sur valeurs, tout en préservant le rôle et les responsabilités des teneurs de comptes-conservateurs dans leur relation avec leurs clients.
Notre objectif reste finalement très simple : faire en sorte qu’entre la décision de l’émetteur de payer un dividende ou un coupon et sa mise à disposition auprès des intermédiaires, la chaîne soit la plus rapide, la plus sûre et la plus automatisée possible.
La dématérialisation consiste à remplacer les titres physiques par une inscription électronique en compte. Elle permet ainsi, de sécuriser la détention des valeurs mobilières, d’en faciliter la circulation et d’accélérer leur transfert entre les différents acteurs du marché. C’est un élément essentiel au bon fonctionnement d’un marché financier moderne.
S’agissant spécifiquement des dividendes et des coupons, le DC/BR intervient dans le cadre des événements sur valeurs (ESV). Notre rôle est alors d’organiser et de sécuriser la distribution des montants dus par les émetteurs aux différents teneurs de comptes-conservateurs, afin que tous les adhérents concernés puissent recevoir les fonds dans les mêmes conditions et au même moment.
Concrètement, lorsqu’un émetteur annonce le paiement d’un dividende ou d’un coupon, le DC/BR diffuse un avis au marché précisant notamment les caractéristiques et la date de l’opération. Nous rappelons ensuite à l’émetteur son obligation de mettre à disposition les fonds nécessaires sur le compte ESV du DC/BR au plus tard 24 heures avant la date de paiement annoncée. À la date prévue, le DC/BR procède à la répartition des fonds entre ses différents adhérents sur la base des positions enregistrées.
C’est vous dire que notre intervention s’arrête aujourd’hui, au niveau des comptes omnibus de nos adhérents. Il appartient ensuite à chaque SGI ou banque teneur de comptes-conservateur de créditer les comptes de ses propres clients. Cette organisation est cohérente avec l’architecture actuelle du marché qui fait que le DC/BR n’entretient pas de relation directe avec l’investisseur final, cette relation relevant des teneurs de comptes-conservateurs.
La prochaine étape de notre feuille de route consiste donc moins à « dématérialiser » le paiement des dividendes, qui est déjà traité sous forme scripturale, qu’à automatiser davantage l’ensemble de la chaîne de traitement des événements sur valeurs. Cela concerne notamment les échanges d’informations avec les émetteurs et les teneurs de comptes, les contrôles, les notifications, le rapprochement des positions, ainsi que la mise à disposition et la répartition des fonds.
À terme, l’objectif est de disposer d’une chaîne ESV plus automatisée, plus intégrée et davantage interopérable avec les systèmes de nos adhérents, afin de réduire les traitements manuels, les délais et les risques opérationnels.
Cette évolution prend également une nouvelle dimension avec l’inscription en compte au niveau des clients finaux. À mesure que le DC/BR disposera d’une granularité plus fine des positions, de nouvelles possibilités pourront être étudiées pour améliorer davantage le traitement des événements sur valeurs, tout en préservant le rôle et les responsabilités des teneurs de comptes-conservateurs dans leur relation avec leurs clients.
Notre objectif reste finalement très simple : faire en sorte qu’entre la décision de l’émetteur de payer un dividende ou un coupon et sa mise à disposition auprès des intermédiaires, la chaîne soit la plus rapide, la plus sûre et la plus automatisée possible.
- Dans une logique d'Open Finance, le DC/BR prévoit-il d'ouvrir ses plateformes via des APIs sécurisées pour permettre aux applications mobiles des banques et des Fintechs d'afficher en temps réel le portefeuille-titres de leurs clients ?
L’Open Finance constitue effectivement une évolution importante pour l’ensemble de l’écosystème financier. Pour le DC/BR, l’enjeu est toutefois de concilier deux impératifs : favoriser l’innovation et l’interopérabilité, tout en garantissant un niveau élevé de sécurité et de protection des données des investisseurs.
Il faut, là encore, distinguer le rôle d’infrastructure du DC/BR de la relation avec l’investisseur final. Cette relation relève principalement des Teneurs de Comptes-Conservateurs, notamment les SGI et les banques TCC. Notre ambition n’est donc pas de nous substituer à leurs applications ou à leurs canaux digitaux, mais plutôt de leur fournir une infrastructure leur permettant de développer des services toujours plus performants pour leurs clients.
Dans cette perspective, l’architecture modulaire et orientée services de notre système d’information nous permet d’envisager, à moyen terme, l’ouverture progressive de certains services à travers des API sécurisées. Ces API pourraient faciliter les échanges automatisés entre le DC/BR et ses adhérents et ainsi permettre, selon les services qui seront retenus, d’alimenter plus efficacement leurs propres plateformes et applications digitales.
C’est pourquoi, lorsque nous parlons d’ouverture, il ne s’agit évidemment pas d’un accès libre aux données du DC/BR. Toute API devra reposer sur des mécanismes stricts d’authentification, d’habilitation, de traçabilité et de contrôle des accès, dans le respect du cadre réglementaire et des exigences de cybersécurité applicables à une infrastructure de marché.
Pour les Fintechs, la même logique devra prévaloir. Leur participation peut certes apporter de l’innovation et contribuer à améliorer l’expérience de l’investisseur, mais l’accès éventuel aux services ou aux données du DC/BR devra intervenir dans un cadre maîtrisé, avec les acteurs habilités et selon les autorisations requises.
Notre vision est donc celle d’un DC/BR de plus en plus interopérable, c’est-à-dire, une infrastructure capable de dialoguer avec les systèmes des SGI, des banques et, lorsque le cadre le permet, avec d’autres acteurs technologiques, sans remettre en cause les responsabilités de chacun.
Il faut, là encore, distinguer le rôle d’infrastructure du DC/BR de la relation avec l’investisseur final. Cette relation relève principalement des Teneurs de Comptes-Conservateurs, notamment les SGI et les banques TCC. Notre ambition n’est donc pas de nous substituer à leurs applications ou à leurs canaux digitaux, mais plutôt de leur fournir une infrastructure leur permettant de développer des services toujours plus performants pour leurs clients.
Dans cette perspective, l’architecture modulaire et orientée services de notre système d’information nous permet d’envisager, à moyen terme, l’ouverture progressive de certains services à travers des API sécurisées. Ces API pourraient faciliter les échanges automatisés entre le DC/BR et ses adhérents et ainsi permettre, selon les services qui seront retenus, d’alimenter plus efficacement leurs propres plateformes et applications digitales.
C’est pourquoi, lorsque nous parlons d’ouverture, il ne s’agit évidemment pas d’un accès libre aux données du DC/BR. Toute API devra reposer sur des mécanismes stricts d’authentification, d’habilitation, de traçabilité et de contrôle des accès, dans le respect du cadre réglementaire et des exigences de cybersécurité applicables à une infrastructure de marché.
Pour les Fintechs, la même logique devra prévaloir. Leur participation peut certes apporter de l’innovation et contribuer à améliorer l’expérience de l’investisseur, mais l’accès éventuel aux services ou aux données du DC/BR devra intervenir dans un cadre maîtrisé, avec les acteurs habilités et selon les autorisations requises.
Notre vision est donc celle d’un DC/BR de plus en plus interopérable, c’est-à-dire, une infrastructure capable de dialoguer avec les systèmes des SGI, des banques et, lorsque le cadre le permet, avec d’autres acteurs technologiques, sans remettre en cause les responsabilités de chacun.
- Face à l'augmentation constante du volume des transactions boursières, comment le DC/BR s'assure-t-il que son Fonds de Garantie reste adéquatement calibré pour couvrir un éventuel risque de défaut majeur d'un participant ?
Le Fonds de Garantie, faut-il le rappeler, est un dispositif essentiel de sécurisation du règlement-livraison sur notre marché. Son niveau n’est pas figé, car il est régulièrement ajusté en fonction de l’activité et des expositions générées par les participants. Les contributions sont notamment calculées sur la base de la moyenne des situations nettes journalières en valeur absolue des transactions réalisées par chaque adhérent au cours du semestre écoulé. Ainsi, lorsque l’activité et les expositions augmentent, le besoin de couverture évolue également. Au 31 décembre 2025, le Fonds de Garantie s’établissait à 1 888 633 392 FCFA.
Mais notre approche, je le précise, ne consiste pas uniquement à augmenter le Fonds parce que notre première priorité est de prévenir le défaut et d’en limiter les conséquences. C’est notamment le rôle du mécanisme de dénouement tardif mis en place avec le passage à J+2. Lorsqu’une transaction ne peut être dénouée à la date prévue, elle est représentée au règlement pendant les trois jours suivants, afin de permettre au participant de régulariser sa situation.
Nous suivons également la qualité et la disponibilité des ressources constituant le Fonds, car leur capacité à être rapidement mobilisées est aussi importante que leur montant. L’objectif est donc de disposer d’un dispositif proportionné aux risques effectivement portés par le marché, capable à la fois de prévenir les incidents, d’en faciliter la résolution et de protéger, en dernier ressort, la continuité du règlement-livraison.
Mais notre approche, je le précise, ne consiste pas uniquement à augmenter le Fonds parce que notre première priorité est de prévenir le défaut et d’en limiter les conséquences. C’est notamment le rôle du mécanisme de dénouement tardif mis en place avec le passage à J+2. Lorsqu’une transaction ne peut être dénouée à la date prévue, elle est représentée au règlement pendant les trois jours suivants, afin de permettre au participant de régulariser sa situation.
Nous suivons également la qualité et la disponibilité des ressources constituant le Fonds, car leur capacité à être rapidement mobilisées est aussi importante que leur montant. L’objectif est donc de disposer d’un dispositif proportionné aux risques effectivement portés par le marché, capable à la fois de prévenir les incidents, d’en faciliter la résolution et de protéger, en dernier ressort, la continuité du règlement-livraison.
- Comment appréciez-vous l’émergence des obligations vertes sur le marché financier régional ?
C’est une évolution que nous regardons avec beaucoup d’intérêt. L’émergence des obligations vertes montre, en effet, que notre marché financier régional se diversifie et qu’il peut aussi jouer un rôle important dans le financement de la transition vers des économies plus durables.
L’émission du Green Bond de Poro Power, d’un montant de 42,65 milliards FCFA, en est une bonne illustration. Auparavant, il y a eu le premier emprunt obligataire vert de notre espace lancé en 2021 par la société Emergence Plaza pour mobiliser 10 milliards FCFA. Ces émissions montrent que notre marché est capable de mobiliser des ressources importantes pour financer des projets répondant à des objectifs environnementaux.
Il y a également un enjeu d’attractivité. De ce point de vue, ces nouveaux instruments peuvent permettre de diversifier l’offre de produits financiers et aussi , d’attirer progressivement de nouvelles catégories d’investisseurs, notamment des investisseurs institutionnels de plus en plus attentifs aux enjeux de durabilité. Le cadre mis en place par l’AMF-UMOA est, à cet égard, favorable à cette dynamique.
Un Green Bond doit être crédible, mais il faut aussi être exigeant, car il faut pouvoir assurer une véritable transparence sur l’utilisation des ressources mobilisées, et sur l’impact environnemental des projets financés. C’est à cette condition que nous renforcerons durablement la confiance des investisseurs.
Pour le DC/BR, notre rôle est d’accompagner cette évolution en veillant à ce que notre infrastructure puisse prendre en charge ces nouveaux instruments, avec le même niveau de sécurité et d’efficacité. Nous pensons, en effet, que la finance verte peut progressivement devenir un véritable levier de mobilisation de l’épargne pour financer les besoins de développement durable de nos économies.
- Comment l'allègement et la simplification des procédures au niveau du Dépositaire Central peuvent-ils inciter les banques de développement et de commerce à conseiller leurs clients Corporate d’entrer en bourse ?
Il faut d’abord bien distinguer les rôles. Ce n’est pas le DC/BR qui fixe les conditions d’admission ou de cotation des entreprises en Bourse. Cela relève de la Bourse et du cadre réglementaire du marché. Notre rôle commence essentiellement au niveau de l’infrastructure post-marché, avec notamment la conservation des titres et le règlement-livraison des opérations.
En revanche, là où nous pouvons agir, c’est en faisant en sorte que les procédures qui relèvent du DC/BR soient les plus simples, les plus rapides et les plus digitalisées possible. L’idée est très simple : l’infrastructure ne doit pas être un frein pour une entreprise qui souhaite se financer sur le marché.
C’est tout le sens de projets comme DIGIAPE, qui permet de digitaliser le processus de souscription aux opérations d’Appel Public à l’Épargne. Nous travaillons également à automatiser davantage nos processus, afin de réduire les délais, les traitements manuels et les risques opérationnels.
Les banques ont, de leur côté, un rôle important à jouer. Elles connaissent leurs entreprises clientes, leurs besoins de financement et leurs projets de développement. Elles sont donc bien placées pour leur dire, au-delà du crédit bancaire, ce que le marché financier peut leur offrir, que ce soit à travers une émission obligataire ou une ouverture du capital.
Pour nous, il ne faut d’ailleurs pas opposer le financement bancaire au financement par le marché, car les deux sont finalement complémentaires. Notre responsabilité, au DC/BR, est de faire en sorte, que lorsqu’une entreprise choisit le marché, elle trouve derrière une infrastructure moderne, sûre et efficace qui facilite son parcours.
- Quelle part de responsabilité revient à l'infrastructure post-marché dans la vulgarisation financière, et comment le DC/BR peut-il aider les banques à mieux orienter et conseiller leurs clients investisseurs ?
Nous pensons d’abord que l’éducation financière est une responsabilité collective. Elle incombe au Régulateur, à la Bourse, au DC/BR, aux banques, aux SGI et aux autres acteurs du marché, chacun dans son domaine de compétence.
S’agissant du DC/BR, notre rôle n’est évidemment pas de dire à un investisseur quel titre acheter ou vendre. Le conseil en investissement relève des professionnels habilités. Notre responsabilité est de contribuer à ce qu’il comprenne mieux le marché dans lequel il investit, et qu’il ait confiance dans l’infrastructure qui sécurise ses titres et ses transactions.
En revanche, nous pouvons contribuer à mieux faire comprendre comment fonctionne le marché, c’est-à-dire, comment les titres sont conservés, comment une transaction est dénouée, comment sont payés les dividendes et les coupons ou encore comment sont traitées les différentes opérations sur titres.
Nous avons également un rôle d’information important auprès des banques et des SGI. Plus l’information que nous leur transmettons est claire, fiable, standardisée et rapidement disponible, mieux elles peuvent à leur tour informer leurs clients. Nous devons donc continuer à accompagner nos adhérents dans la maîtrise de nos procédures, de nos outils et des évolutions du marché.
Le digital peut de ce point de vue nous permettre d’aller plus loin, en rendant l’information sur les titres et les événements sur valeurs plus accessibles et en facilitant sa diffusion à travers les outils de nos adhérents.
Enfin, nous devons continuer à participer, aux côtés de l’AMF-UMOA, de la BRVM et des autres acteurs, aux initiatives de sensibilisation et d’éducation financière.
- En conclusion, quel est aujourd'hui votre plus grand défi managérial et institutionnel pour maintenir le DC/BR en parfait alignement avec les standards internationaux de l'IOSCO et les exigences de l'AMF-UMOA dans un contexte où le Dépositaire célèbre ses 30 ans d’existence cette année ?
Notre priorité est de continuer à transformer le DC/BR sans jamais compromettre ce qui fait la force d’une infrastructure de marché à savoir : la sécurité, la fiabilité et la confiance.
Cela suppose d’une part, d’accélérer la digitalisation et l’automatisation de nos processus, et d’autre part, de renforcer la cybersécurité, tout en exploitant les opportunités offertes par l’intelligence artificielle, et enfin continuer à développer les compétences de nos équipes et notre culture de maîtrise des risques.
Nous devons parallèlement maintenir le DC/BR au niveau des meilleures pratiques internationales, notamment des Principes pour les infrastructures de marchés financiers du CPMI-IOSCO, tout en répondant pleinement aux exigences de notre Régulateur, l’AMF-UMOA. Dans notre métier, les technologies, les risques et les standards évoluent rapidement ; nous devons donc continuellement nous adapter et anticiper.
L’anniversaire de nos 30 ans intervient justement à un moment charnière. Parmi les transformations majeures de notre histoire récente, nous voudrions particulièrement rappeler l’autonomisation du DC/BR, décidée par les Autorités de l’Union à l’issue de la réforme du marché engagée en 2016. À l’époque, certains considéraient qu’une séparation effective des structures centrales serait particulièrement complexe, voire difficilement réalisable.
Pourtant, cette vision est aujourd’hui une réalité. Depuis son autonomisation effective, le DC/BR a progressivement renforcé sa gouvernance, ses équipes, ses infrastructures technologiques et sa capacité opérationnelle. Une telle évolution confirme chaque jour davantage la pertinence de cette décision, et réaffirme le rôle central du DC/BR dans l’écosystème du marché financier régional, en tant qu’infrastructure chargée de sécuriser la conservation des titres et le dénouement des transactions.
Cette dynamique s’est poursuivie avec le passage à J+2, la digitalisation croissante de nos activités et l’inscription en compte au niveau des clients finaux. Mais nos 30 ans ne doivent pas seulement être l’occasion de regarder le chemin parcouru. Ils doivent surtout nous permettre de nous projeter.
C’est tout le sens de notre Plan d’affaires 2026-2030, qui ouvre une nouvelle phase de modernisation de notre infrastructure, de développement de nouveaux services et de renforcement de notre résilience.
Naturellement, nous ne pouvons conclure sans rendre hommage aux pères fondateurs, et à tous ceux qui ont contribué à construire le marché financier régional. Mais après trente ans de construction, l’objectif est désormais de préparer le DC/BR des trente prochaines années, c’est-à-dire, une infrastructure de marché de classe mondiale, sûre, résiliente, innovante et au service du financement de nos économies.
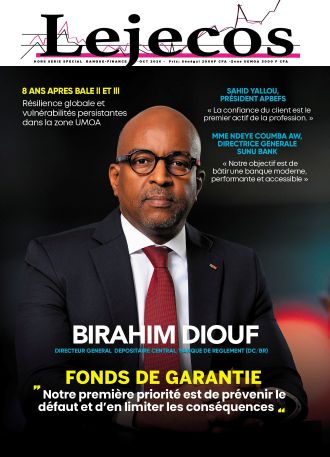
Lejecos Magazine Octobre 2026
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager