 chroniques

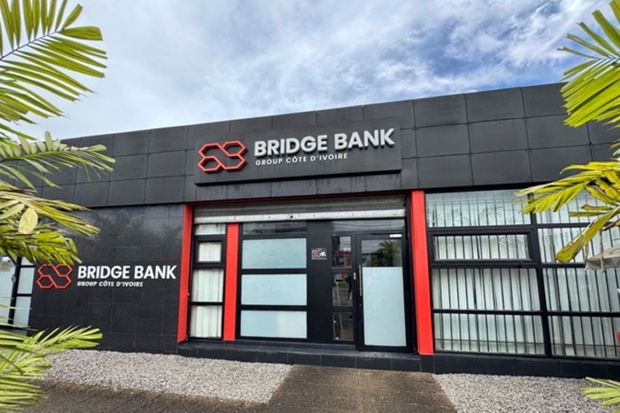
Il ressort de ce rapport un résultat net de 15,2 milliards de FCFA contre 10,4 milliards de FCFA, soit une augmentation de 4,8 milliards en valeur absolue. Selon les responsables de BBGCI « la progression de la rentabilité nette, supérieure à celle du produit net bancaire (PNB), traduit l’effet favorable de la croissance des revenus et l’amélioration de l’efficacité opérationnelle sur les performances de la Banque. »
A fin juin 2026, le PNB de la banque s’est établi à 37,7 milliards de FCFA contre 30,2 milliards de FCFA à fin juin 2025, soit une hausse de 25%.
Durant la période sous revue, les crédits à la clientèle ont été comptabilisés à 824 milliards de FCFA contre 645,3 milliards de FCFA au premier semestre 2025, soit une hausse de 28%. De leur côté, les dépôts de la clientèle se sont établis à 1 316,3 milliards de FCFA contre 904 milliards de FCFA au 30 juin 2025, soit une progression de 46%.
Concernant les frais généraux, on note une augmentation de 16% à 15,2 milliards de FCFA contre 13,1 milliards de FCFA au premier semestre 2025. La direction de BBGCI lie cette évolution au contexte de développement de l’activité et d’accompagnement de la croissance de la banque.
Quant au résultat brut d’exploitation, il a progressé de 31%, dégageant un solde de 22,5 milliards de FCFA contre 17,2 milliards de FCFA au 30 juin 2025.
Le coût du risque s’élève à 4,3 milliards de FCFA au 30 juin 2026 contre 3,8 milliards de FCFA au 30 juin 2025, soit une hausse de +14%. Les responsables de BBGCI indiquent que cette évolution intervient dans un contexte de progression significative des crédits à la clientèle.
Sur les perspectives de leur établissement bancaire, les dirigeants de BBGCI indiquent que « le second semestre 2026 sera consacré à la consolidation de la dynamique de croissance du premier semestre, à la poursuite du déploiement de la stratégie 2026-2030, à l'accompagnement de la croissance commerciale, à la poursuite de la transformation digitale, de l'expansion régionale, du développement du réseau et au renforcement permanent des dispositifs de gouvernance, de contrôle et de maîtrise des risques. »
Oumar Nourou
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager