 chroniques

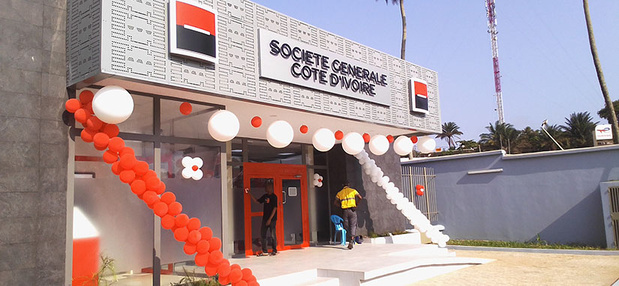
Le résultat net en question s’est élevé 80,418 milliards de FCFA contre 83,306 milliards de FCFA au 30 septembre 2025. La direction de la Banque justifie cette baisse principalement à celle du produit net bancaire (PNB), estimant « cette performance traduit la capacité de la Banque à absorber les effets d’une évolution ralentie des revenus, grâce à la résilience de ses activités et à une gestion rigoureuse de ses charges. »
Il faut souligner que le PNB s’est replié de 2%, en dégageant un solde de 198 milliards de FCFA contre 201 milliards de FCFA au 3ème trimestre 2025. Selon toujours l’équipe de la SGCI cette évolution reflète principalement les effets combinés d’une politique de croissance sélective des expositions, privilégiant la maîtrise des risques et la qualité du portefeuille, ainsi que l’incidence de régularisations exceptionnelles intervenues au cours de l’exercice. Elle estime en outre que ces facteurs ont temporairement pesé sur la marge d’intérêt, sans remettre en cause les fondamentaux de l’activité commerciale.
Durant la période sous revue, la banque a accordé à sa clientèle un encours de crédits de 2 593 milliards de FCFA contre 2 487 milliards de FCFA au 30 septembre 2025 (+4,3%). Quant à l’encours des dépôts de la clientèle, il s’est situé à 2 962 milliards de FCFA contre 2 939,334 milliards de FCFA au 3ème trimestre 2025 (+0,8%).
Les frais généraux ont enregistré un repli de 3,1% à 72,797 milliards de FCFA contre 75,092 milliards de FCFA au 30 septembre 2025, permettant une amélioration du coefficient d’exploitation qui passe de 37,4 % en 2025 à 36,8 %. Dans l’entendement de la direction de la Banque, cela illustre la capacité de la SGCI à préserver son efficacité opérationnelle.
A fin septembre 2026, le résultat brut d’exploitation de la SGCI a affiché un solde de 125 milliards de FCFA contre 126 milliards de FCFA un an auparavant, soit une légère baisse de 0,9%.
Le coût du risque a légèrement progressé de 0,3% affichant une réalisation de 26,387 milliards de FCFA contre 26,299 milliards de FCFA au troisième trimestre 2025.
Le résultat avant impôts s’est, de son côté, replié de 3,2% à 100 milliards de FCFA contre 103,060 milliards de FCFA au 30 septembre 2025.
Dans la perspective de la clôture de l’exercice 2026, les responsables de la SGCI entendent poursuivre une stratégie de développement conciliant dynamisme commercial, sélectivité des engagements et préservation des équilibres financiers. ». Ils sont d’avis par ailleurs que « l’accent sera notamment porté sur l’accélération des financements à la clientèle, la mobilisation des ressources et la diversification des revenus, tout en maintenant une discipline rigoureuse sur les charges et les risques. » selon toujours l’équipe dirigeante de la Banque, la SGCI confirme ainsi sa capacité à préserver une rentabilité solide dans un environnement exigeant, tout en privilégiant une croissance maîtrisée, fondée sur la qualité de ses actifs et la création de valeur durable.
Oumar Nourou
Il faut souligner que le PNB s’est replié de 2%, en dégageant un solde de 198 milliards de FCFA contre 201 milliards de FCFA au 3ème trimestre 2025. Selon toujours l’équipe de la SGCI cette évolution reflète principalement les effets combinés d’une politique de croissance sélective des expositions, privilégiant la maîtrise des risques et la qualité du portefeuille, ainsi que l’incidence de régularisations exceptionnelles intervenues au cours de l’exercice. Elle estime en outre que ces facteurs ont temporairement pesé sur la marge d’intérêt, sans remettre en cause les fondamentaux de l’activité commerciale.
Durant la période sous revue, la banque a accordé à sa clientèle un encours de crédits de 2 593 milliards de FCFA contre 2 487 milliards de FCFA au 30 septembre 2025 (+4,3%). Quant à l’encours des dépôts de la clientèle, il s’est situé à 2 962 milliards de FCFA contre 2 939,334 milliards de FCFA au 3ème trimestre 2025 (+0,8%).
Les frais généraux ont enregistré un repli de 3,1% à 72,797 milliards de FCFA contre 75,092 milliards de FCFA au 30 septembre 2025, permettant une amélioration du coefficient d’exploitation qui passe de 37,4 % en 2025 à 36,8 %. Dans l’entendement de la direction de la Banque, cela illustre la capacité de la SGCI à préserver son efficacité opérationnelle.
A fin septembre 2026, le résultat brut d’exploitation de la SGCI a affiché un solde de 125 milliards de FCFA contre 126 milliards de FCFA un an auparavant, soit une légère baisse de 0,9%.
Le coût du risque a légèrement progressé de 0,3% affichant une réalisation de 26,387 milliards de FCFA contre 26,299 milliards de FCFA au troisième trimestre 2025.
Le résultat avant impôts s’est, de son côté, replié de 3,2% à 100 milliards de FCFA contre 103,060 milliards de FCFA au 30 septembre 2025.
Dans la perspective de la clôture de l’exercice 2026, les responsables de la SGCI entendent poursuivre une stratégie de développement conciliant dynamisme commercial, sélectivité des engagements et préservation des équilibres financiers. ». Ils sont d’avis par ailleurs que « l’accent sera notamment porté sur l’accélération des financements à la clientèle, la mobilisation des ressources et la diversification des revenus, tout en maintenant une discipline rigoureuse sur les charges et les risques. » selon toujours l’équipe dirigeante de la Banque, la SGCI confirme ainsi sa capacité à préserver une rentabilité solide dans un environnement exigeant, tout en privilégiant une croissance maîtrisée, fondée sur la qualité de ses actifs et la création de valeur durable.
Oumar Nourou
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager