 chroniques

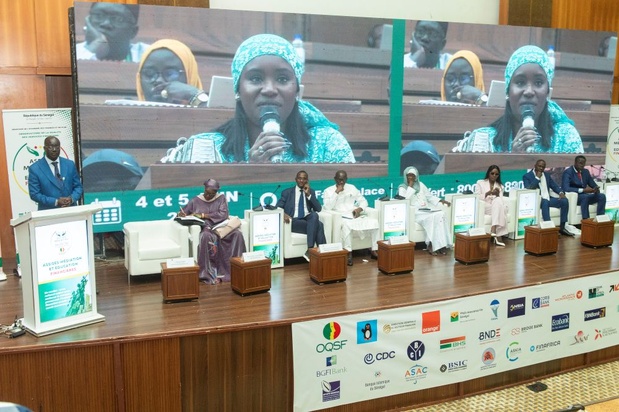
Dans l'arène de la finance, la bataille ne se joue plus seulement à coups d’offre technologique ou de grilles tarifaires agressives. Le véritable avantage concurrentiel réside désormais dans la qualité de la relation humaine et la protection des consommateurs. Au cœur de ce dispositif, la médiation financière de l’Observatoire la qualité des services financiers (OQSF) s'est érigée en tiers de confiance incontournable pour les particuliers, les TPE et les PME.
Les chiffres parlent d'eux-mêmes : chaque année, des milliers de litiges trouvent une issue amiable sans passer par les tribunaux, représentant près de 7 milliards de FCFA de préjudices financiers directement réparés depuis 2009. Pour les entreprises en situation de fragilité, cette intervention s'avère vitale, permettant de restructurer des dettes critiques et de sauvegarder des milliers d'emplois.
Une hausse d'activité de 25% portée par la complexité des litiges
La médiation financière monte en puissance, portée par une confiance accrue des usagers. Les Médiateurs financiers ont ainsi instruit 475 nouveaux dossiers litigieux en 2025, contre 379 en 2024, soit un bond d'activité de près de 25%. Dans le détail, le secteur bancaire et les institutions de microfinance (IMF) concentrent 357 saisines, tandis que le secteur des assurances en enregistre 118 (contre 71 en 2024).
Le taux de réussite de ces procédures alternatives confirme l'efficacité du modèle : il culmine à 94% dans les assurances pour l'année 2025 et atteint 64% dans le secteur bancaire, maintenant une moyenne robuste de 86% sur les cinq dernières années.
Cependant, la typologie des conflits évolue au gré des chocs climatiques et technologiques. « Chaque année vient avec son lot de difficultés », observe Banda Diop, médiateur bancaire à l’OQSF. Si en 2024, les crues du fleuve Sénégal et les intempéries à l’Est avaient concentré l'essentiel des sinistres sur l'assurance agricole (IARD, qui représente 90% des dossiers du secteur), l'année 2025 a révélé des dossiers d'une certaine complexité.
Banques traditionnelles versus Fintechs : la fracture de la réactivité
Le diagnostic du médiateur met en lumière une fracture managériale nette entre les acteurs de l'écosystème. Les banques de la place concentrent des griefs majeurs : les lenteurs sur les transferts internationaux arrivent en tête (25,4% des dossiers), suivies par les réclamations de primes par les actionnaires (19,1%), les difficultés de remboursement de crédit (17%), la mobilité bancaire (9,4%) et les contestations d’écritures (8,9%).
Les IMF et les Établissements de Monnaie Électronique (EME) tirent profit de leur agilité. Les EME, en particulier, enregistrent un faible taux de conflictualité grâce à des services clients réactifs et robustes. Seule ombre au tableau numérique : l’externalisation de certains services, notamment les systèmes de réclamation liés au mécanisme Woyofal, qui génère des dysfonctionnements techniques.
Le cri d'alarme des usagers : le déficit d'éducation financière
Si le secteur bancaire applaudit l’action de l'Observatoire, Issa Badiane, Directeur général adjoint de la Société Générale Sénégal et représentant de l’APBEFS, saluant « des avancées majeures » tout en regrettant que « le potentiel de la médiation reste encore sous-exploité », la voix des consommateurs se veut plus critique.
Pour l’ASCOSEN, représentée par Ibrahima Diallo, les consommateurs sont prêts à faire bloc avec l’OQSF pour intensifier l'éducation financière. Un impératif partagé par l'analyste Abdou Diouf, Président du FACS qui pointe une erreur de stratégie étatique : « L’État a imposé une bancarisation de masse des salaires sans accompagner cette mesure d'un renforcement de l’éducation financière. »
Conséquence directe de ce déficit de culture financière : une explosion des contentieux liés aux crédits. M. Diouf dénonce sans détour les pratiques d'opacité de certains établissements de crédit, qui omettent fréquemment de transmettre les documents contractuels annexes indispensables (frais de dossier, Taux Effectif Global [TEG], conditions d'assurance, tableaux d'amortissement), compliquant drastiquement les opérations de rachat de crédit ou les mécanismes de virements anticipés de salaires.
Face à ces zones d'ombre et aux risques d'arnaques inhérents à la digitalisation galopante, l'ensemble des acteurs s'accorde sur un mot d'ordre : massifier la sensibilisation et faire de la transparence le pilier de la stabilité financière nationale.
Lejecos Magazine Juillet 2026
Les chiffres parlent d'eux-mêmes : chaque année, des milliers de litiges trouvent une issue amiable sans passer par les tribunaux, représentant près de 7 milliards de FCFA de préjudices financiers directement réparés depuis 2009. Pour les entreprises en situation de fragilité, cette intervention s'avère vitale, permettant de restructurer des dettes critiques et de sauvegarder des milliers d'emplois.
Une hausse d'activité de 25% portée par la complexité des litiges
La médiation financière monte en puissance, portée par une confiance accrue des usagers. Les Médiateurs financiers ont ainsi instruit 475 nouveaux dossiers litigieux en 2025, contre 379 en 2024, soit un bond d'activité de près de 25%. Dans le détail, le secteur bancaire et les institutions de microfinance (IMF) concentrent 357 saisines, tandis que le secteur des assurances en enregistre 118 (contre 71 en 2024).
Le taux de réussite de ces procédures alternatives confirme l'efficacité du modèle : il culmine à 94% dans les assurances pour l'année 2025 et atteint 64% dans le secteur bancaire, maintenant une moyenne robuste de 86% sur les cinq dernières années.
Cependant, la typologie des conflits évolue au gré des chocs climatiques et technologiques. « Chaque année vient avec son lot de difficultés », observe Banda Diop, médiateur bancaire à l’OQSF. Si en 2024, les crues du fleuve Sénégal et les intempéries à l’Est avaient concentré l'essentiel des sinistres sur l'assurance agricole (IARD, qui représente 90% des dossiers du secteur), l'année 2025 a révélé des dossiers d'une certaine complexité.
Banques traditionnelles versus Fintechs : la fracture de la réactivité
Le diagnostic du médiateur met en lumière une fracture managériale nette entre les acteurs de l'écosystème. Les banques de la place concentrent des griefs majeurs : les lenteurs sur les transferts internationaux arrivent en tête (25,4% des dossiers), suivies par les réclamations de primes par les actionnaires (19,1%), les difficultés de remboursement de crédit (17%), la mobilité bancaire (9,4%) et les contestations d’écritures (8,9%).
Les IMF et les Établissements de Monnaie Électronique (EME) tirent profit de leur agilité. Les EME, en particulier, enregistrent un faible taux de conflictualité grâce à des services clients réactifs et robustes. Seule ombre au tableau numérique : l’externalisation de certains services, notamment les systèmes de réclamation liés au mécanisme Woyofal, qui génère des dysfonctionnements techniques.
Le cri d'alarme des usagers : le déficit d'éducation financière
Si le secteur bancaire applaudit l’action de l'Observatoire, Issa Badiane, Directeur général adjoint de la Société Générale Sénégal et représentant de l’APBEFS, saluant « des avancées majeures » tout en regrettant que « le potentiel de la médiation reste encore sous-exploité », la voix des consommateurs se veut plus critique.
Pour l’ASCOSEN, représentée par Ibrahima Diallo, les consommateurs sont prêts à faire bloc avec l’OQSF pour intensifier l'éducation financière. Un impératif partagé par l'analyste Abdou Diouf, Président du FACS qui pointe une erreur de stratégie étatique : « L’État a imposé une bancarisation de masse des salaires sans accompagner cette mesure d'un renforcement de l’éducation financière. »
Conséquence directe de ce déficit de culture financière : une explosion des contentieux liés aux crédits. M. Diouf dénonce sans détour les pratiques d'opacité de certains établissements de crédit, qui omettent fréquemment de transmettre les documents contractuels annexes indispensables (frais de dossier, Taux Effectif Global [TEG], conditions d'assurance, tableaux d'amortissement), compliquant drastiquement les opérations de rachat de crédit ou les mécanismes de virements anticipés de salaires.
Face à ces zones d'ombre et aux risques d'arnaques inhérents à la digitalisation galopante, l'ensemble des acteurs s'accorde sur un mot d'ordre : massifier la sensibilisation et faire de la transparence le pilier de la stabilité financière nationale.
Lejecos Magazine Juillet 2026
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager