 chroniques

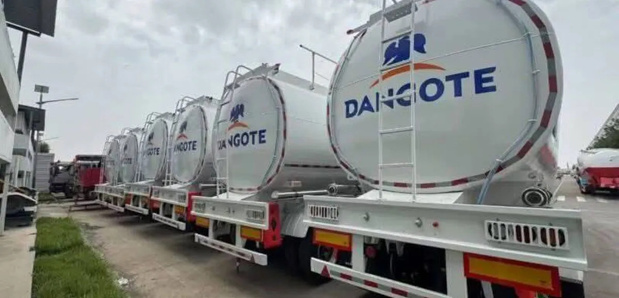
Le 14 septembre, la raffinerie Dangote a lancé ce qui s'annonce comme la plus grande introduction en Bourse jamais réalisée en Afrique. Avec un ticket d'entrée d'à peine quelques dollars, l'opération semble pensée pour attirer le plus grand nombre. Pourtant, dans les huit pays de l'UEMOA, un épargnant ordinaire ne peut légalement y participer. Non pas parce que l'entreprise l'exclut ou parce que la BRVM s'y oppose, mais en raison des règles de change qui encadrent les investissements à l'étranger.
Construite à Lekki, près de Lagos, pour un coût estimé à près de 20 milliards de dollars, la raffinerie d'Aliko Dangote est devenue l'un des projets industriels les plus ambitieux du continent. Après plusieurs reports, son propriétaire a décidé d'en ouvrir le capital au public en proposant 4,1 milliards d'actions au prix de 525 nairas chacune, pour une levée de fonds d'environ 2 150 milliards de nairas, soit près de 1,6 milliard de dollars. La souscription minimale porte sur dix actions, ce qui représente environ 4 dollars.
Ce seuil extrêmement bas n'a rien d'anodin. L'objectif affiché est de démocratiser l'actionnariat et de permettre à des millions d'Africains d'investir directement dans une infrastructure stratégique du continent. Le pari s'appuie aussi sur de solides résultats financiers : la raffinerie a dégagé 1,82 milliard de dollars de bénéfice net au premier semestre 2026. Son entrée à la Bourse de Lagos est annoncée pour la fin du mois de novembre.
L'UEMOA à l'écart de l'opération
Pour les habitants des huit pays de l'UEMOA, l'offre paraît de prime abord accessible. Dans les faits, elle ne l'est pas.
L'introduction en Bourse est organisée exclusivement au Nigeria et n'est pas commercialisée dans l'espace UEMOA. Pourtant, la BRVM et la Bourse de Lagos sont reliées depuis 2022 par l'African Exchanges Linkage Project (AELP), un dispositif conçu pour faciliter les échanges entre plusieurs places boursières africaines. Mais cette connexion ne concerne que les titres déjà cotés. Une société de gestion ou de courtage basée à Dakar ou à Abidjan ne peut donc pas transmettre une demande de souscription à cette IPO.
Cette absence de canal officiel a laissé de la place à diverses initiatives informelles sur les réseaux sociaux. Certains intermédiaires proposent notamment d'aider les investisseurs à obtenir des nairas ou à accéder à l'offre, sans cadre réglementaire clairement établi.
La situation soulève alors une question simple : qui peut réellement souscrire ?
La réponse se trouve dans le règlement n°06/2024/CM/UEMOA relatif aux relations financières extérieures. Adopté en décembre 2024, ce texte encadre les mouvements de capitaux entre l'Union et le reste du monde. Et sa logique repose moins sur la nationalité que sur la résidence.
Tout dépend du lieu de résidence
Le règlement distingue les personnes selon leur centre d'intérêt économique principal. Concrètement, un Sénégalais qui vit et travaille à Paris est considéré comme non-résident. Son frère installé à Dakar est résident. Cette différence de statut entraîne des conséquences majeures.
Pour un résident de l'UEMOA, l'investissement à l'étranger est fortement encadré. L'article 12 du règlement prévoit qu'un investissement hors de l'Union nécessite une autorisation préalable du ministre chargé des Finances. Il impose également qu'au moins 75 % du financement provienne de ressources levées à l'extérieur de l'Union. Aucune exception n'est prévue pour les petits montants. Dans la pratique, cette condition rend inaccessible une souscription de quelques milliers de francs CFA dans une société étrangère.
Les non-résidents, eux, ne sont pas soumis à ces contraintes. Certaines plateformes proposent d'ailleurs l'opération à des membres de la diaspora via des intermédiaires agréés au Nigeria, sous réserve du respect des règles du pays dans lequel l'investisseur réside.
Le texte produit parfois des situations paradoxales. Un Sénégalais installé à Paris peut souscrire à l'IPO. En revanche, un diplomate sénégalais en poste dans la même ville reste considéré comme résident au sens de la réglementation et ne bénéficie donc pas de cette possibilité.
Les contraintes continuent après l'investissement
Même lorsqu'un investissement étranger est autorisé, les obligations réglementaires ne s'arrêtent pas là. Les dividendes perçus en devises doivent être cédés à la BCEAO par l'intermédiaire d'un établissement agréé, selon des règles comparables à celles applicables aux recettes d'exportation. En cas de cession des titres, les fonds issus dela vente doivent en principe être rapatriés dans l'Union, sauf autorisation spécifique permettant leur réinvestissement à l'étranger.
À l'inverse, une personne qui a acquis des actifs à l'étranger alors qu'elle était non-résidente conserve ce patrimoine lorsqu'elle revient vivre dans l'Union. Les restrictions concernent les nouveaux investissements et non ceux déjà détenus. Ainsi, quelqu'un ayant acheté des actions Dangote depuis Paris peut ensuite rentrer à Dakar tout en conservant ses titres.
Une politique favorable aux entrées de capitaux
Cette différence de traitement intervient alors que la BCEAO cherche à attirer davantage de ressources provenant de la diaspora. Par une note publiée en mars 2026 et citée par le Trésor public ivoirien, la banque centrale a décidé de permettre aux ressortissants de l'Union vivant à l'étranger d'ouvrir plus facilement des comptes en francs CFA. L'objectif est clairement d'encourager les transferts financiers vers la région.
La logique est compréhensible : favoriser l'entrée de devises. Mais elle crée une asymétrie. La diaspora bénéficie de facilités lorsqu'elle apporte des capitaux vers l'Union, tandis que les résidents demeurent soumis à des règles très strictes lorsqu'ils souhaitent investir hors de celle-ci, même dans un pays voisin.
Une exception théorique, peu utilisable
Le règlement prévoit bien un mécanisme permettant l'achat de titres étrangers sans autorisation individuelle préalable lorsque leur commercialisation a été autorisée par l'AMF-UMOA. Cependant, cette procédure suppose elle-même une autorisation préalable de la BCEAO et les investissements concernés restent soumis à la fameuse exigence de financement extérieur à hauteur de 75 %. En pratique, même si la raffinerie Dangote avait obtenu toutes les autorisations nécessaires pour distribuer son offre dans l'UEMOA, le petit épargnant aurait probablement été confronté au même obstacle réglementaire.
L'AELP relie les marchés, mais pas les réglementations
L'African Exchanges Linkage Project est souvent présenté comme l'un des symboles de l'intégration financière africaine. Lancé avec le soutien de l'Association des Bourses africaines et de la Banque africaine de développement, il connecte aujourd'hui plusieurs places boursières du continent ainsi qu'un grand nombre de sociétés de courtage. Son ambition est de faciliter la circulation de l'épargne africaine entre les différents marchés.
Mais l'IPO Dangote met en lumière les limites du dispositif.
Une fois l'action cotée à Lagos, un investisseur basé à Abidjan ou à Dakar pourra théoriquement transmettre un ordre d'achat via l'AELP. D'un point de vue technique, l'opération sera possible. Sur le plan juridique, la situation est différente. L'acquisition d'une action nigériane reste considérée comme un investissement de portefeuille réalisé hors de l'Union et demeure soumise aux restrictions prévues par le règlement de change. Aucun régime spécifique n'a été prévu pour les opérations effectuées via l'AELP.
Cette réalité pourrait expliquer pourquoi les volumes d'échanges transfrontaliers restent encore relativement modestes malgré les progrès technologiques réalisés ces dernières années. Les infrastructures existent. Les plateformes aussi. Mais les contraintes réglementaires continuent de limiter la circulation des capitaux.
Le véritable test commencera après la cotation
L'entrée en Bourse de la raffinerie Dangote constituera un test grandeur nature pour l'intégration financière du continent.
Si les résidents de l'UEMOA parviennent à acquérir facilement le titre après sa cotation à Lagos, cela montrera que les mécanismes existants peuvent fonctionner malgré les contraintes réglementaires. Si, au contraire, ces achats demeurent difficiles ou impossibles, cela confirmera que le principal obstacle à l'intégration des marchés africains n'est plus technologique, mais juridique.
Au fond, cette opération révèle une contradiction rarement mise en avant. Dans l'espace UEMOA, la possibilité d'investir dans une entreprise africaine ne dépend pas tant de la nationalité de l'épargnant que de son lieu de résidence. Entre Dakar et Paris, la différence n'est pas seulement géographique : elle détermine aussi l'accès aux opportunités d'investissement sur le continent.
Malick NDAW
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager