 chroniques

Deux marchés, une même vision, et 30 milliards de fcfa mobilisés pour la croissance et l'impact.
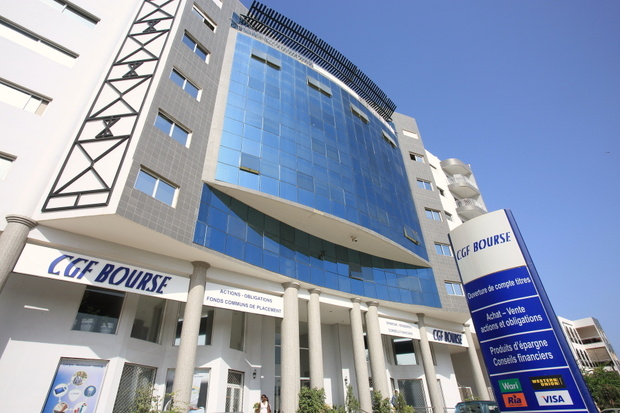
À Dakar, l'emprunt GSS BAOBAB SN 6,80 % 2026-2031 visait 10 milliards FCFA. Le montant a été atteint avant la fin de la période de souscription, et CGF Bourse a annoncé la clôture anticipée de l'opération. La société de bourse avait déjà accompagné Baobab en Côte d'Ivoire, où l'émission GSS BAOBAB CI, aux mêmes conditions, a permis de lever 20 milliards de FCFA. Les deux opérations totalisent 30 milliards FCFA.
Sur l'émission sénégalaise, CGF Bourse était arrangeur et chef de file. Dans ce rôle, la société a monté l'opération avec l'émetteur, fixé les caractéristiques des titres et organisé le placement auprès des investisseurs. Une clôture anticipée signifie que cette dernière étape a été menée plus vite que le calendrier prévu.
Le produit lui-même demandait de la pédagogie. Le sigle GSS désigne des obligations à la fois vertes, sociales et durables. L'argent levé n'est donc pas un chèque en blanc : il est fléché vers des usages précis, dont l'impact doit pouvoir se mesurer. Leur rendement est de 6,80 % par an sur cinq ans, et l'argent levé doit financer des usages précis dont l'impact sera suivi. Pour l'investisseur, cela veut dire placer son épargne en sachant à quoi elle servira.
Derrière les chiffres, des entrepreneuses
Au Sénégal, les fonds doivent financer les micro, petites et moyennes entreprises, et d'abord celles dirigées par des femmes. Baobab Sénégal veut porter ses décaissements en leur faveur de 50,7 milliards FCFA en 2025 à près de 137 milliards FCFA en 2031, soit 2,7 fois plus en six ans.
Pour une couturière qui veut une deuxième machine, une transformatrice de céréales qui cherche un séchoir ou une restauratrice qui rêve d'un second point de vente, ces montants ne sont pas abstraits. Ils se traduisent en prêts de quelques centaines de milliers ou de quelques millions de francs. Ce sont ces prêts-là qui font la différence entre survivre et grandir.
Les femmes entrepreneures se heurtent souvent à la même barrière : on leur demande des garanties qu'elles n'ont pas. En adossant une partie de son activité à l'épargne d'investisseurs régionaux, Baobab se donne les moyens d'aller les chercher plus largement.
CGF Bourse présente ces deux opérations comme la suite d'une même démarche : « mettre le marché des capitaux au service de la croissance, de l'inclusion financière et d'un impact mesurable ».
Ce que dit une clôture anticipée
Quand une émission atteint son objectif avant la date prévue, le message est clair. Les investisseurs n'ont pas eu besoin d'être convaincus longtemps.
Cette réussite dit trois choses. D'abord, la confiance des souscripteurs envers l'émetteur. Ensuite, la pertinence d'un modèle qui fait du financement des petites entreprises son cœur de métier. Enfin, la capacité du marché financier régional à mobiliser de l'argent pour l'économie réelle, sans attendre que tout vienne de l'extérieur.
Il y a là une boucle vertueuse. L'épargne d'investisseurs de la région, rémunérée à 6,80 % par an pendant cinq ans, revient sous forme de crédit à des commerçantes, artisanes et cheffes d'entreprise de la même région.
Pour un intermédiaire, enchaîner deux émissions réussies dans deux pays en quelques semaines est une bonne carte de visite. La prochaine étape dépend de Baobab, qui doit maintenant transformer ces 30 milliards en prêts. Le chemin vers les 137 milliards FCFA de décaissements dira si la promesse d'impact tient.
Malick NDAW
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager