 chroniques

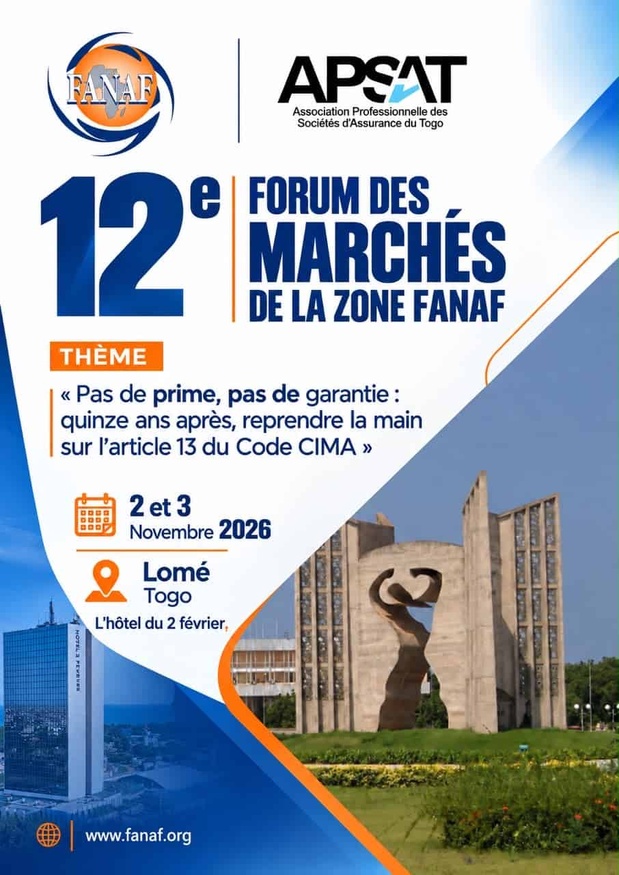
Une formule, un pilier. Dans l’espace CIMA, la règle « pas de prime, pas de garantie » (No premium, no warranty) veut que l’assureur ne soit tenu d’indemniser que si la prime a été payée. Sur le papier, la logique est imparable : une compagnie qui couvre des risques sans être payée finance gratuitement les sinistres des autres, et c’est tout le mutualisme qui vacille.
Le terrain. Dans les faits, l’application reste inégale. Chèques revenus impayés, primes encaissées par des intermédiaires mais non reversées aux compagnies : ces situations ont conduit la Commission régionale de contrôle des assurances (CRCA), le gendarme du marché CIMA, à rappeler à l’ordre, dès 2015, les entreprises qui appliquaient mal l’article 13. Et quand le sinistre survient, la question du paiement devient vite un point de litige entre l’assuré et l’assureur.
Retour sur une réforme fondatrice
Le 11 avril 2011, à N’Djamena (Tchad), la CIMA (Conférence Interafricaine des Marchés d'Assurance) adoptait le règlement modifiant l’article 13 du Code des assurances. Son principe tient en une phrase : la prise d’effet du contrat est subordonnée au paiement de la prime. Auparavant, le principe existait sur le papier, mais les sociétés le jugeaient difficilement applicable et il était resté largement tempéré en pratique. La réforme répondait à un constat : l’exception qui permettait de couvrir sans prime payée s’était généralisée au point de devenir la règle, au détriment des arriérés des compagnies. Les compagnies avaient jusqu’au 31 décembre 2014 pour se conformer au nouveau texte.
La réforme demeure l’un des grands acquis de la FANAF, portée sous la présidence de Protais Ayangma, et a donné lieu dès juin 2011 à un séminaire FANAF/IIA à Cotonou sur ses conditions d’application.
Ce que la réforme a apporté
En sécurisant l’encaissement préalable des primes, l’article 13 aurait contribué à assainir les comptes des compagnies et à améliorer leurs équilibres techniques.
Fin, en principe, de la vente à crédit ; sanctions contre l’assuré dont le chèque ou l’effet revient impayé, avec une portion de prime courue qui reste acquise à l’assureur ; égalité de traitement entre assurés, le paiement au comptant évitant que les payeurs ponctuels soient Selon une présentation FANAF de 2024, les arriérés seraient tombés sous 8 % dès 2012. Le chiffre est spectaculaire, mais sa base de calcul reste à confirmer.
Les travaux sur des marchés nationaux plaident encore pour un respect plus uniforme du texte.
Si l’assainissement des créances est documenté, son effet sur l’équilibre technique global (sinistralité, solvabilité) en revanche ne l’est pas : il dépend aussi de la tarification et de la réassurance.
En somme, il ne s’agit pas de moderniser pour moderniser, mais de réconcilier la rigueur qui garantit la solidité du secteur et la souplesse qui rend l’assurance accessible. Le principe n’a pas à être abandonné : il doit être outillé.
Quinze ans après, le marché a changé : digitalisation de la souscription et du paiement, paiement mobile, produits à crédit, nouveaux canaux de distribution. Les textes ont eux aussi été ajustés (le règlement CIMA de 2012 a par exemple précisé le champ d’application de l’article 13). Durcir l’application, c’est protéger la solvabilité des compagnies, mais au risque de pénaliser des assurés de bonne foi, surtout dans un marché où les revenus sont irréguliers. Assouplir, c’est entretenir une insécurité juridique et fragiliser les bilans.
Aujourd’hui, la question posée à Lomé est double : comment faire respecter pleinement un principe qui protège l’équilibre des compagnies, et comment l’adapter aux usages d’aujourd’hui sans en perdre l’esprit ?
Les débats devraient tourner autour de plusieurs leviers : le digital : paiement par mobile money, encaissement instantané, émission de l’attestation conditionnée à la confirmation du paiement ; le fractionnement : des primes mensuelles ou hebdomadaires, plus adaptées aux budgets modestes, sans rompre le lien entre paiement et garantie ; L’encadrement des intermédiaires : traçabilité des fonds, délais de reversement, sanctions en cas de manquement ; La clarté pour l’assuré : information limpide sur les dates d’échéance, rappels, procédures de mise en demeure et de suspension.
Dans la continuité de Kinshasa
Le 11ᵉ Forum, tenu les 6 et 7 novembre 2025, avait appelé à « réinventer l’assurance africaine » en conciliant régulation, innovation et inclusion. Lomé prolonge cette réflexion sur un terrain très concret : celui de la discipline de marché.
Malick NDAW
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager