 chroniques

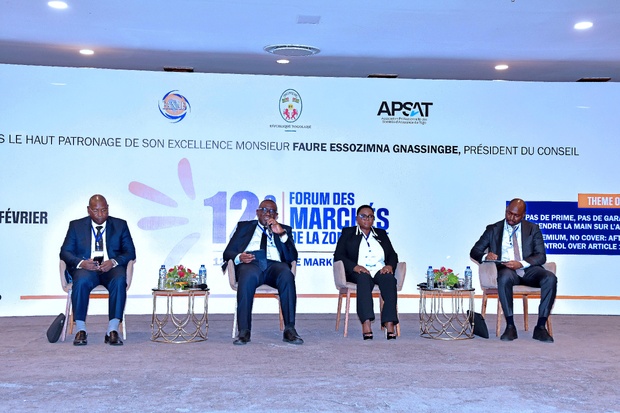
Il aura fallu quinze ans pour que la profession de l'assurance prenne à nouveau toute la mesure d'une contradiction qu'elle n'a jamais véritablement réussi à résoudre : comment garantir des risques lorsque les primes censées financer ces engagements ne sont pas effectivement encaissées ? À Lomé, ce lundi 2 novembre, l'ouverture du 12e Forum des marchés de la Fédération des sociétés d'assurances de droit national africaines (FANAF) a donné à cette interrogation une dimension particulièrement préoccupante. Les chiffres avancés par le secrétaire général de la Conférence interafricaine des marchés d'assurances (CIMA), Éric Rochereau Kouaghu, éclairent l'ampleur du problème : les statistiques de 2025 font état d'un cumul d'arriérés d'environ 231 milliards de FCFA, pour un chiffre d'affaires de l'ordre de 1 294 milliards de FCFA.
Rapporté à ce volume d'activité, le stock représente près de 18 % du chiffre d'affaires, soit un niveau proche du cinquième de la production annuelle. Une proportion qui donne une autre dimension au débat sur l'article 13 du Code CIMA. Car derrière la question réglementaire se dessine un problème beaucoup plus structurel : une partie significative de l'activité assurantielle est associée à des sommes qui n'ont pas été recouvrées.
Ce constat est d'autant plus préoccupant que la réforme du 11 avril 2011 avait précisément pour ambition de rompre avec cette pratique. En subordonnant la prise d'effet des garanties et le renouvellement des contrats au paiement effectif de la prime, le législateur communautaire entendait assainir les relations entre assureurs, intermédiaires et assurés, tout en renforçant la solidité financière des compagnies.
Quinze ans après, la règle est toujours là, mais son application reste un chantier.
Une réforme salvatrice, un relâchement préoccupant
Le ministre togolais de la Santé, de l'Hygiène publique, de la Couverture universelle et des Assurances, Jean-Marie Koffi Tessi, a d'abord rappelé ce que la réforme de 2011 avait changé. En adoptant ce règlement, le Conseil des ministres en charge des Assurances mettait fin à l'assurance à crédit, avec pour conséquences un bilan assaini, une trésorerie restaurée et des arriérés de primes en nette régression. Surtout, les compagnies retrouvaient une capacité renforcée à honorer leur promesse fondamentale, l'essence même de leur existence : régler correctement et promptement les sinistres dus. « Cette réforme a été l'un des plus puissants vecteurs de crédibilité et de structuration de notre marché commun », a-t-il souligné.
Mais le ministre a aussitôt déploré un relâchement progressif et préoccupant dans l'application rigoureuse de cette réforme, que révèlent les rapports d'activités et les analyses des marchés. Les vieilles habitudes ont repris : course effrénée au marché, pression concurrentielle mal maîtrisée, dérives dans la gestion des grands comptes, autant de portes ouvertes aux arriérés de primes.
Jean-Marie Koffi Tessi a reconnu que l'assurance à crédit nuit à l'écosystème financier et salué l'initiative de la FANAF de reprendre la main. « Votre démarche n'est pas de transgresser la règle, mais d'organiser un sursaut collectif pour contrer l'écart entre le texte et la pratique », a-t-il précisé.
Une bombe à retardement financière
Pour sa part, le président de la FANAF, Mamadou Koné, n'a pas cherché à contourner le sujet. Son discours d'ouverture a été construit autour d'une idée centrale : la profession ne peut plus continuer à tolérer un écart entre les garanties qu'elle accorde et les ressources qu'elle encaisse.
Quinze ans après la réforme de 2011, les stocks d'arriérés sont pourtant réapparus et, selon lui, une part importante des sommes dues risque de ne jamais être recouvrée. Le problème n'est donc pas simplement celui de retards de paiement. Il est celui de la transformation progressive de créances commerciales en risques financiers susceptibles de compromettre l'équilibre des compagnies.
L'assurance repose sur une mécanique économique relativement simple : les primes encaissées constituent une ressource permettant de couvrir les sinistres et de constituer les provisions techniques nécessaires aux engagements pris envers les assurés. Lorsque les garanties sont accordées sans encaissement préalable, cette mécanique est fragilisée.
Une compagnie qui délivre des garanties sans disposer des ressources correspondantes prend un engagement dont elle devra pourtant assumer les conséquences financières. Elle mobilise alors sa trésorerie, ses fonds propres et, potentiellement, sa capacité à honorer ses autres obligations.
Mamadou Koné pousse le raisonnement plus loin. Pour lui, l'assurance à crédit ne constitue pas seulement une mauvaise pratique commerciale. « Elle revient à faire du crédit sans en avoir ni le métier ni les fonds propres ».
La formule est sévère, mais elle pointe une contradiction fondamentale : l'assureur qui finance indirectement ses clients ou accepte de différer systématiquement l'encaissement des primes exerce une activité qui dépasse sa fonction première, sans nécessairement disposer des outils de maîtrise du risque de crédit.
Une défaillance qui peut contaminer toute la profession
Le risque ne s'arrête pas aux frontières d'une compagnie. C'est l'un des arguments les plus importants développés par le président de la FANAF. Les sociétés d'assurance entretiennent entre elles des relations financières à travers la coassurance, la réassurance et les mécanismes de recours inter-compagnies. Lorsqu'une compagnie accumule des engagements qu'elle ne parvient plus à honorer, les difficultés peuvent se transmettre à ses partenaires. Un défaut de paiement peut ainsi devenir un problème collectif. Et lorsque la défaillance d'un opérateur nourrit le doute sur la capacité des autres compagnies à tenir leurs engagements, c'est la crédibilité de l'ensemble du marché qui se trouve exposée.
L'enjeu dépasse donc la seule situation financière des entreprises concernées. Il touche à la confiance des assurés, à la réputation de la profession et à la solidité des mécanismes de solidarité entre opérateurs.
Dans un secteur où la confiance constitue l'un des principaux actifs commerciaux, la multiplication des engagements insuffisamment adossés à des ressources effectivement encaissées peut produire des effets bien au-delà des bilans.
Mamadou Koné interpelle directement les dirigeants
L'autre dimension du discours de Mamadou Koné est sa mise en cause de la responsabilité managériale. Le président de la FANAF refuse que les manquements à l'article 13 soient imputés aux seuls commerciaux ou intermédiaires. « Un dirigeant répond de ce qu'il tolère », affirme-t-il.
Le message est explicite : les pratiques de contournement de la règle ne peuvent prospérer sans une forme de tolérance au sommet des compagnies. « Lorsqu'un dirigeant autorise une exception pour préserver un grand client ou maintenir un volume d'affaires, il contribue à installer une culture de dérogation qui peut progressivement se généraliser ».
Le dilemme est particulièrement révélateur des arbitrages auxquels sont confrontées les compagnies : refuser une affaire sans prime peut coûter un contrat et du chiffre d'affaires ; l'accepter peut exposer la société à un risque financier et de solvabilité autrement plus important.
C'est ici que le débat sur l'article 13 rejoint celui de la gouvernance des assureurs. La discipline financière ne peut dépendre exclusivement de la vigilance des services commerciaux ou des procédures de recouvrement. Elle doit être portée par les dirigeants, intégrée dans les systèmes de contrôle interne et traduite dans les décisions de souscription.
Le président de la FANAF pose d'ailleurs deux questions qui résument l'enjeu : les assureurs sont-ils encore certains de pouvoir tenir leur promesse d'indemnisation ? Et sont-ils encore véritablement des assureurs lorsqu'ils accordent des garanties sans encaisser les primes ?
La CIMA annonce un durcissement des contrôles
Le secrétaire général de la CIMA, Éric Rochereau Kouaghu, a apporté une réponse sans ambiguïté sur la position du régulateur. La CIMA, à travers son secrétariat général et la Commission régionale de contrôle des assurances, entend poursuivre ses contrôles avec une rigueur absolue et une fermeté renforcée.
Le régulateur considère que l'accumulation des arriérés constitue précisément l'un des symptômes que la réforme de 2011 devait faire disparaître. Il pointe une équation particulièrement difficile pour les compagnies : devoir indemniser les victimes sans avoir préalablement encaissé les ressources nécessaires à la constitution des provisions techniques.
Cette situation, selon lui, contribue à asphyxier la trésorerie des entreprises d'assurance.
L'intervention de la CIMA donne ainsi au forum une portée qui dépasse le simple échange entre professionnels. Le régulateur rappelle que l'application des textes n'est pas négociable et que la crédibilité du marché dépend de leur respect uniforme. Il appelle également les compagnies à ne plus tolérer que des parts de marché se construisent sur l'illusion d'une couverture à crédit.
Cette position soulève toutefois une question essentielle : au-delà de l'annonce d'une intensification des contrôles, quels seront les mécanismes de sanction, de suivi et de responsabilisation effectivement mobilisés ? La crédibilité de la démarche dépendra aussi de la capacité du régulateur à faire produire des conséquences concrètes aux manquements constatés.
Adama Ndiaye : « tenir la règle », ensemble et dans la durée
C'est dans le même esprit que le directeur général de la SEN-RE, Adama Ndiaye, anciennement Président de la Fanaf, a prononcé sa masterclass, intitulée « Tenir la règle ». Placée sous le signe de la jarre percée du roi Guézo, elle part d'une image : « Si tous les fils du royaume venaient, par leurs mains assemblées, boucher les trous de la jarre percée, le pays serait sauvé ». Pour lui, la leçon vaut pour l'article 13 : « Une règle peut s'écrire à quelques-uns ; elle ne peut se tenir qu'ensemble, et dans la durée ». Il retrouve aussi la formule de Mamadou Koné par un autre chemin : lorsque le client paie après, l'assureur devient le banquier de son client, et un banquier qui prête sans intérêt, sans garantie et sans limite court tout droit à la faillite.
Il a d'abord rappelé le chemin parcouru. En 2005, le chef de la Brigade de contrôle de la CIMA, Adolphe Ouédraogo, chiffrait les arriérés de la zone à 177 milliards de FCFA, soit 51 % du chiffre d'affaires. Adoptée à N'Djamena le 11 avril 2011, la réforme de l'article 13 a posé le principe « pas de prime, pas de contrat », avec des délais strictement encadrés. Les résultats ont démenti les prophéties d'effondrement : entre 2011 et 2014, les arriérés non vie ont été divisés par 3,5, de 46 % à 10 % des primes non vie, tandis que ces primes progressaient de 26 %. Entre 2011 et 2022, le marché a été multiplié par 2,3. « La discipline n'a jamais tué un marché ; le désordre, si », a-t-il résumé.
Il a toutefois détaillé la dérive en cours. Entre 2014 et 2022, les arriérés non vie sont remontés de 69 à 166 milliards de FCFA, à un rythme de 11,5 % par an, presque deux fois plus vite que les primes. Parmi les cinq points de fuite qu'il identifie figurent les avances destinées aux prestations de santé détournées pour payer des primes arriérées, le fractionnement qui réinvente l'assurance à crédit en douze échéances et des dérogations devenues la règle. Empruntant à Ibn Khaldoun, il a rappelé que la discipline n'est pas un acte héroïque accompli une fois pour toutes en 2011 : « c'est une habitude, ou ce n'est rien ».
Adama Ndiaye a enfin proposé les « Engagements de Lomé », quatre échéances datées : une charte d'application signée par chaque société et chaque association nationale avant le 31 mars 2027, un premier reporting semestriel des arriérés consolidé par la FANAF au 30 juin 2027, la publication chaque semestre du délai moyen de règlement des sinistres, et des arriérés non vie ramenés à 10 % des primes fin 2027, puis sous 5 % fin 2028. Il a insisté pour que ces engagements soient signés nominativement par les dirigeants, mesurés publiquement et suivis par un comité restreint rendant compte à l'assemblée générale de la FANAF. Et pour que la rigueur ait sa contrepartie : « Prime payée, sinistre payé », autre moitié du contrat moral avec l'assuré.
Transformer le diagnostic en engagements contraignants
Le président de la FANAF entend faire de cette rencontre un point de rupture. Et il ne s'est pas contenté d'appeler à une prise de conscience collective.
Au terme des deux journées de travaux, la fédération souhaite disposer d'un état des lieux chiffré des arriérés et de leur recouvrement, d'une charte avec les intermédiaires sur l'encaissement et le reversement des primes, ainsi que d'une charte d'application de l'article 13 signée par les associations nationales.
Une feuille de route datée et mesurable doit également être élaborée, accompagnée d'une proposition de cadre de coopération avec la CIMA.
Plus significatif encore, Mamadou Koné annonce que les conclusions du forum seront transmises aux organes de la CIMA sous la forme d'un mémorandum. « L'objectif est de faire émerger un projet de règlement d'application de l'article 13, avec l'ambition de le soumettre à la prochaine session de la Commission régionale de contrôle des assurances, annoncée pour décembre 2026 ».
La digitalisation des paiements, la modernisation des circuits de collecte et la formation des intermédiaires constituent également des pistes mises en avant par le secrétaire général de la CIMA. Mais les outils ne suffiront pas sans une transformation des comportements. La traçabilité numérique peut améliorer le contrôle des encaissements ; elle ne remplacera ni la responsabilité des dirigeants ni la volonté de respecter les règles.
Le véritable enjeu
Le débat ouvert à Lomé met finalement en évidence une question plus large que celle des primes impayées. Il interroge la capacité du secteur à concilier croissance commerciale et solidité financière. Un chiffre d'affaires élevé ne constitue pas nécessairement un indicateur suffisant de performance lorsque les encaissements ne suivent pas. Une production commerciale qui ne se transforme pas en ressources effectivement mobilisées peut donner une image incomplète de la santé d'une compagnie.
Pour les marchés de l'assurance de la zone CIMA, le défi consiste donc à rétablir une cohérence entre les contrats commercialisés, les primes encaissées et les engagements pris envers les assurés.
La rigueur financière ne doit pas davantage faire oublier la dimension sociale de l'assurance et les contraintes de paiement auxquelles peuvent être confrontés certains assurés. Mais cette exigence d'accessibilité ne saurait justifier une pratique qui fragilise la capacité collective d'indemnisation.
Le message de la profession togolaise va dans le même sens. Pour le président de l'Association professionnelle des sociétés d'assurance du Togo (APSAT), André Apélété Azibli, la nécessité s'impose de faire de la discipline d'aujourd'hui la force de l'assurance africaine de demain. « Il n'y a pas de marché solide sans discipline, pas de croissance durable sans équilibre financier et pas de confiance sans respect des engagements. La concurrence ne doit pas nous conduire à sacrifier la rigueur sur l'autel de la production. Reprendre la main sur l'article 13, c'est finalement reprendre la main sur notre destin collectif, c'est faire le choix d'une assurance africaine plus disciplinée, plus crédible, plus moderne et plus performante », a-t-il indiqué.
À Lomé, Mamadou Koné a posé les responsabilités, le secrétaire général de la CIMA a annoncé la fermeté du régulateur, Adama Ndiaye a proposé des échéances datées, tandis que le ministre togolais et l'APSAT appelaient à un sursaut collectif. Reste à savoir si les engagements annoncés permettront de mettre fin à une pratique que la profession reconnaît elle-même comme dangereuse.
Quinze ans après la réforme de 2011, l'assurance africaine n'a manifestement pas besoin d'un nouveau rappel du principe. Elle a besoin de démontrer qu'elle est capable de le faire respecter.
Malick NDAW
Rapporté à ce volume d'activité, le stock représente près de 18 % du chiffre d'affaires, soit un niveau proche du cinquième de la production annuelle. Une proportion qui donne une autre dimension au débat sur l'article 13 du Code CIMA. Car derrière la question réglementaire se dessine un problème beaucoup plus structurel : une partie significative de l'activité assurantielle est associée à des sommes qui n'ont pas été recouvrées.
Ce constat est d'autant plus préoccupant que la réforme du 11 avril 2011 avait précisément pour ambition de rompre avec cette pratique. En subordonnant la prise d'effet des garanties et le renouvellement des contrats au paiement effectif de la prime, le législateur communautaire entendait assainir les relations entre assureurs, intermédiaires et assurés, tout en renforçant la solidité financière des compagnies.
Quinze ans après, la règle est toujours là, mais son application reste un chantier.
Une réforme salvatrice, un relâchement préoccupant
Le ministre togolais de la Santé, de l'Hygiène publique, de la Couverture universelle et des Assurances, Jean-Marie Koffi Tessi, a d'abord rappelé ce que la réforme de 2011 avait changé. En adoptant ce règlement, le Conseil des ministres en charge des Assurances mettait fin à l'assurance à crédit, avec pour conséquences un bilan assaini, une trésorerie restaurée et des arriérés de primes en nette régression. Surtout, les compagnies retrouvaient une capacité renforcée à honorer leur promesse fondamentale, l'essence même de leur existence : régler correctement et promptement les sinistres dus. « Cette réforme a été l'un des plus puissants vecteurs de crédibilité et de structuration de notre marché commun », a-t-il souligné.
Mais le ministre a aussitôt déploré un relâchement progressif et préoccupant dans l'application rigoureuse de cette réforme, que révèlent les rapports d'activités et les analyses des marchés. Les vieilles habitudes ont repris : course effrénée au marché, pression concurrentielle mal maîtrisée, dérives dans la gestion des grands comptes, autant de portes ouvertes aux arriérés de primes.
Jean-Marie Koffi Tessi a reconnu que l'assurance à crédit nuit à l'écosystème financier et salué l'initiative de la FANAF de reprendre la main. « Votre démarche n'est pas de transgresser la règle, mais d'organiser un sursaut collectif pour contrer l'écart entre le texte et la pratique », a-t-il précisé.
Une bombe à retardement financière
Pour sa part, le président de la FANAF, Mamadou Koné, n'a pas cherché à contourner le sujet. Son discours d'ouverture a été construit autour d'une idée centrale : la profession ne peut plus continuer à tolérer un écart entre les garanties qu'elle accorde et les ressources qu'elle encaisse.
Quinze ans après la réforme de 2011, les stocks d'arriérés sont pourtant réapparus et, selon lui, une part importante des sommes dues risque de ne jamais être recouvrée. Le problème n'est donc pas simplement celui de retards de paiement. Il est celui de la transformation progressive de créances commerciales en risques financiers susceptibles de compromettre l'équilibre des compagnies.
L'assurance repose sur une mécanique économique relativement simple : les primes encaissées constituent une ressource permettant de couvrir les sinistres et de constituer les provisions techniques nécessaires aux engagements pris envers les assurés. Lorsque les garanties sont accordées sans encaissement préalable, cette mécanique est fragilisée.
Une compagnie qui délivre des garanties sans disposer des ressources correspondantes prend un engagement dont elle devra pourtant assumer les conséquences financières. Elle mobilise alors sa trésorerie, ses fonds propres et, potentiellement, sa capacité à honorer ses autres obligations.
Mamadou Koné pousse le raisonnement plus loin. Pour lui, l'assurance à crédit ne constitue pas seulement une mauvaise pratique commerciale. « Elle revient à faire du crédit sans en avoir ni le métier ni les fonds propres ».
La formule est sévère, mais elle pointe une contradiction fondamentale : l'assureur qui finance indirectement ses clients ou accepte de différer systématiquement l'encaissement des primes exerce une activité qui dépasse sa fonction première, sans nécessairement disposer des outils de maîtrise du risque de crédit.
Une défaillance qui peut contaminer toute la profession
Le risque ne s'arrête pas aux frontières d'une compagnie. C'est l'un des arguments les plus importants développés par le président de la FANAF. Les sociétés d'assurance entretiennent entre elles des relations financières à travers la coassurance, la réassurance et les mécanismes de recours inter-compagnies. Lorsqu'une compagnie accumule des engagements qu'elle ne parvient plus à honorer, les difficultés peuvent se transmettre à ses partenaires. Un défaut de paiement peut ainsi devenir un problème collectif. Et lorsque la défaillance d'un opérateur nourrit le doute sur la capacité des autres compagnies à tenir leurs engagements, c'est la crédibilité de l'ensemble du marché qui se trouve exposée.
L'enjeu dépasse donc la seule situation financière des entreprises concernées. Il touche à la confiance des assurés, à la réputation de la profession et à la solidité des mécanismes de solidarité entre opérateurs.
Dans un secteur où la confiance constitue l'un des principaux actifs commerciaux, la multiplication des engagements insuffisamment adossés à des ressources effectivement encaissées peut produire des effets bien au-delà des bilans.
Mamadou Koné interpelle directement les dirigeants
L'autre dimension du discours de Mamadou Koné est sa mise en cause de la responsabilité managériale. Le président de la FANAF refuse que les manquements à l'article 13 soient imputés aux seuls commerciaux ou intermédiaires. « Un dirigeant répond de ce qu'il tolère », affirme-t-il.
Le message est explicite : les pratiques de contournement de la règle ne peuvent prospérer sans une forme de tolérance au sommet des compagnies. « Lorsqu'un dirigeant autorise une exception pour préserver un grand client ou maintenir un volume d'affaires, il contribue à installer une culture de dérogation qui peut progressivement se généraliser ».
Le dilemme est particulièrement révélateur des arbitrages auxquels sont confrontées les compagnies : refuser une affaire sans prime peut coûter un contrat et du chiffre d'affaires ; l'accepter peut exposer la société à un risque financier et de solvabilité autrement plus important.
C'est ici que le débat sur l'article 13 rejoint celui de la gouvernance des assureurs. La discipline financière ne peut dépendre exclusivement de la vigilance des services commerciaux ou des procédures de recouvrement. Elle doit être portée par les dirigeants, intégrée dans les systèmes de contrôle interne et traduite dans les décisions de souscription.
Le président de la FANAF pose d'ailleurs deux questions qui résument l'enjeu : les assureurs sont-ils encore certains de pouvoir tenir leur promesse d'indemnisation ? Et sont-ils encore véritablement des assureurs lorsqu'ils accordent des garanties sans encaisser les primes ?
La CIMA annonce un durcissement des contrôles
Le secrétaire général de la CIMA, Éric Rochereau Kouaghu, a apporté une réponse sans ambiguïté sur la position du régulateur. La CIMA, à travers son secrétariat général et la Commission régionale de contrôle des assurances, entend poursuivre ses contrôles avec une rigueur absolue et une fermeté renforcée.
Le régulateur considère que l'accumulation des arriérés constitue précisément l'un des symptômes que la réforme de 2011 devait faire disparaître. Il pointe une équation particulièrement difficile pour les compagnies : devoir indemniser les victimes sans avoir préalablement encaissé les ressources nécessaires à la constitution des provisions techniques.
Cette situation, selon lui, contribue à asphyxier la trésorerie des entreprises d'assurance.
L'intervention de la CIMA donne ainsi au forum une portée qui dépasse le simple échange entre professionnels. Le régulateur rappelle que l'application des textes n'est pas négociable et que la crédibilité du marché dépend de leur respect uniforme. Il appelle également les compagnies à ne plus tolérer que des parts de marché se construisent sur l'illusion d'une couverture à crédit.
Cette position soulève toutefois une question essentielle : au-delà de l'annonce d'une intensification des contrôles, quels seront les mécanismes de sanction, de suivi et de responsabilisation effectivement mobilisés ? La crédibilité de la démarche dépendra aussi de la capacité du régulateur à faire produire des conséquences concrètes aux manquements constatés.
Adama Ndiaye : « tenir la règle », ensemble et dans la durée
C'est dans le même esprit que le directeur général de la SEN-RE, Adama Ndiaye, anciennement Président de la Fanaf, a prononcé sa masterclass, intitulée « Tenir la règle ». Placée sous le signe de la jarre percée du roi Guézo, elle part d'une image : « Si tous les fils du royaume venaient, par leurs mains assemblées, boucher les trous de la jarre percée, le pays serait sauvé ». Pour lui, la leçon vaut pour l'article 13 : « Une règle peut s'écrire à quelques-uns ; elle ne peut se tenir qu'ensemble, et dans la durée ». Il retrouve aussi la formule de Mamadou Koné par un autre chemin : lorsque le client paie après, l'assureur devient le banquier de son client, et un banquier qui prête sans intérêt, sans garantie et sans limite court tout droit à la faillite.
Il a d'abord rappelé le chemin parcouru. En 2005, le chef de la Brigade de contrôle de la CIMA, Adolphe Ouédraogo, chiffrait les arriérés de la zone à 177 milliards de FCFA, soit 51 % du chiffre d'affaires. Adoptée à N'Djamena le 11 avril 2011, la réforme de l'article 13 a posé le principe « pas de prime, pas de contrat », avec des délais strictement encadrés. Les résultats ont démenti les prophéties d'effondrement : entre 2011 et 2014, les arriérés non vie ont été divisés par 3,5, de 46 % à 10 % des primes non vie, tandis que ces primes progressaient de 26 %. Entre 2011 et 2022, le marché a été multiplié par 2,3. « La discipline n'a jamais tué un marché ; le désordre, si », a-t-il résumé.
Il a toutefois détaillé la dérive en cours. Entre 2014 et 2022, les arriérés non vie sont remontés de 69 à 166 milliards de FCFA, à un rythme de 11,5 % par an, presque deux fois plus vite que les primes. Parmi les cinq points de fuite qu'il identifie figurent les avances destinées aux prestations de santé détournées pour payer des primes arriérées, le fractionnement qui réinvente l'assurance à crédit en douze échéances et des dérogations devenues la règle. Empruntant à Ibn Khaldoun, il a rappelé que la discipline n'est pas un acte héroïque accompli une fois pour toutes en 2011 : « c'est une habitude, ou ce n'est rien ».
Adama Ndiaye a enfin proposé les « Engagements de Lomé », quatre échéances datées : une charte d'application signée par chaque société et chaque association nationale avant le 31 mars 2027, un premier reporting semestriel des arriérés consolidé par la FANAF au 30 juin 2027, la publication chaque semestre du délai moyen de règlement des sinistres, et des arriérés non vie ramenés à 10 % des primes fin 2027, puis sous 5 % fin 2028. Il a insisté pour que ces engagements soient signés nominativement par les dirigeants, mesurés publiquement et suivis par un comité restreint rendant compte à l'assemblée générale de la FANAF. Et pour que la rigueur ait sa contrepartie : « Prime payée, sinistre payé », autre moitié du contrat moral avec l'assuré.
Transformer le diagnostic en engagements contraignants
Le président de la FANAF entend faire de cette rencontre un point de rupture. Et il ne s'est pas contenté d'appeler à une prise de conscience collective.
Au terme des deux journées de travaux, la fédération souhaite disposer d'un état des lieux chiffré des arriérés et de leur recouvrement, d'une charte avec les intermédiaires sur l'encaissement et le reversement des primes, ainsi que d'une charte d'application de l'article 13 signée par les associations nationales.
Une feuille de route datée et mesurable doit également être élaborée, accompagnée d'une proposition de cadre de coopération avec la CIMA.
Plus significatif encore, Mamadou Koné annonce que les conclusions du forum seront transmises aux organes de la CIMA sous la forme d'un mémorandum. « L'objectif est de faire émerger un projet de règlement d'application de l'article 13, avec l'ambition de le soumettre à la prochaine session de la Commission régionale de contrôle des assurances, annoncée pour décembre 2026 ».
La digitalisation des paiements, la modernisation des circuits de collecte et la formation des intermédiaires constituent également des pistes mises en avant par le secrétaire général de la CIMA. Mais les outils ne suffiront pas sans une transformation des comportements. La traçabilité numérique peut améliorer le contrôle des encaissements ; elle ne remplacera ni la responsabilité des dirigeants ni la volonté de respecter les règles.
Le véritable enjeu
Le débat ouvert à Lomé met finalement en évidence une question plus large que celle des primes impayées. Il interroge la capacité du secteur à concilier croissance commerciale et solidité financière. Un chiffre d'affaires élevé ne constitue pas nécessairement un indicateur suffisant de performance lorsque les encaissements ne suivent pas. Une production commerciale qui ne se transforme pas en ressources effectivement mobilisées peut donner une image incomplète de la santé d'une compagnie.
Pour les marchés de l'assurance de la zone CIMA, le défi consiste donc à rétablir une cohérence entre les contrats commercialisés, les primes encaissées et les engagements pris envers les assurés.
La rigueur financière ne doit pas davantage faire oublier la dimension sociale de l'assurance et les contraintes de paiement auxquelles peuvent être confrontés certains assurés. Mais cette exigence d'accessibilité ne saurait justifier une pratique qui fragilise la capacité collective d'indemnisation.
Le message de la profession togolaise va dans le même sens. Pour le président de l'Association professionnelle des sociétés d'assurance du Togo (APSAT), André Apélété Azibli, la nécessité s'impose de faire de la discipline d'aujourd'hui la force de l'assurance africaine de demain. « Il n'y a pas de marché solide sans discipline, pas de croissance durable sans équilibre financier et pas de confiance sans respect des engagements. La concurrence ne doit pas nous conduire à sacrifier la rigueur sur l'autel de la production. Reprendre la main sur l'article 13, c'est finalement reprendre la main sur notre destin collectif, c'est faire le choix d'une assurance africaine plus disciplinée, plus crédible, plus moderne et plus performante », a-t-il indiqué.
À Lomé, Mamadou Koné a posé les responsabilités, le secrétaire général de la CIMA a annoncé la fermeté du régulateur, Adama Ndiaye a proposé des échéances datées, tandis que le ministre togolais et l'APSAT appelaient à un sursaut collectif. Reste à savoir si les engagements annoncés permettront de mettre fin à une pratique que la profession reconnaît elle-même comme dangereuse.
Quinze ans après la réforme de 2011, l'assurance africaine n'a manifestement pas besoin d'un nouveau rappel du principe. Elle a besoin de démontrer qu'elle est capable de le faire respecter.
Malick NDAW
 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager